資金繰り表とキャッシュフロー計算書の違い|利益が出てもお金が残らない理由
「舘野先生、今期も決算は黒字でした。顧問税理士からも『問題ありません』と言われています。それなのに、手元の預金残高は去年とほとんど変わっていないんです。黒字なのにお金が増えないというのは、どこかで何かが間違っているということでしょうか…。」先日セミナーにご参加された、ある北陸地方の2代目社長さんからのご相談です。
当社は、同族会社専門の財務コンサルティング機関(社長と会社にお金が残る仕組みづくり)なので、全国各地より、同族会社の社長さんから会社経営にまつわるお金の悩みのご相談が寄せられます。
率直に申し上げます。この社長さんの会社は、どこも間違っていません。利益と現金は、そもそも同じ動きをしないからです。そして、そのズレを追いかけるための資料は、決算書とは別に存在します。多くの社長は、その資料の存在を知らないまま、決算書だけで経営判断をしてしまっているのです。
この記事では、資金繰り表とキャッシュフロー計算書の違いを明らかにしたうえで、利益が出てもお金が残らない理由と、自社の資金の流れを可視化する具体的な手順について解説します。
【無料メールセミナー】社長と会社にお金が残る秘訣
※登録後すぐ「同族会社だからできる!売上が1円も増えなくても、キャッシュを増やす方法」をお届けします。
資金繰り表とキャッシュフロー計算書の違い
「資金繰り表」と「キャッシュフロー計算書」。どちらもお金の流れを扱う資料であり、名前も似ているため、実務では頻繁に混同されます。
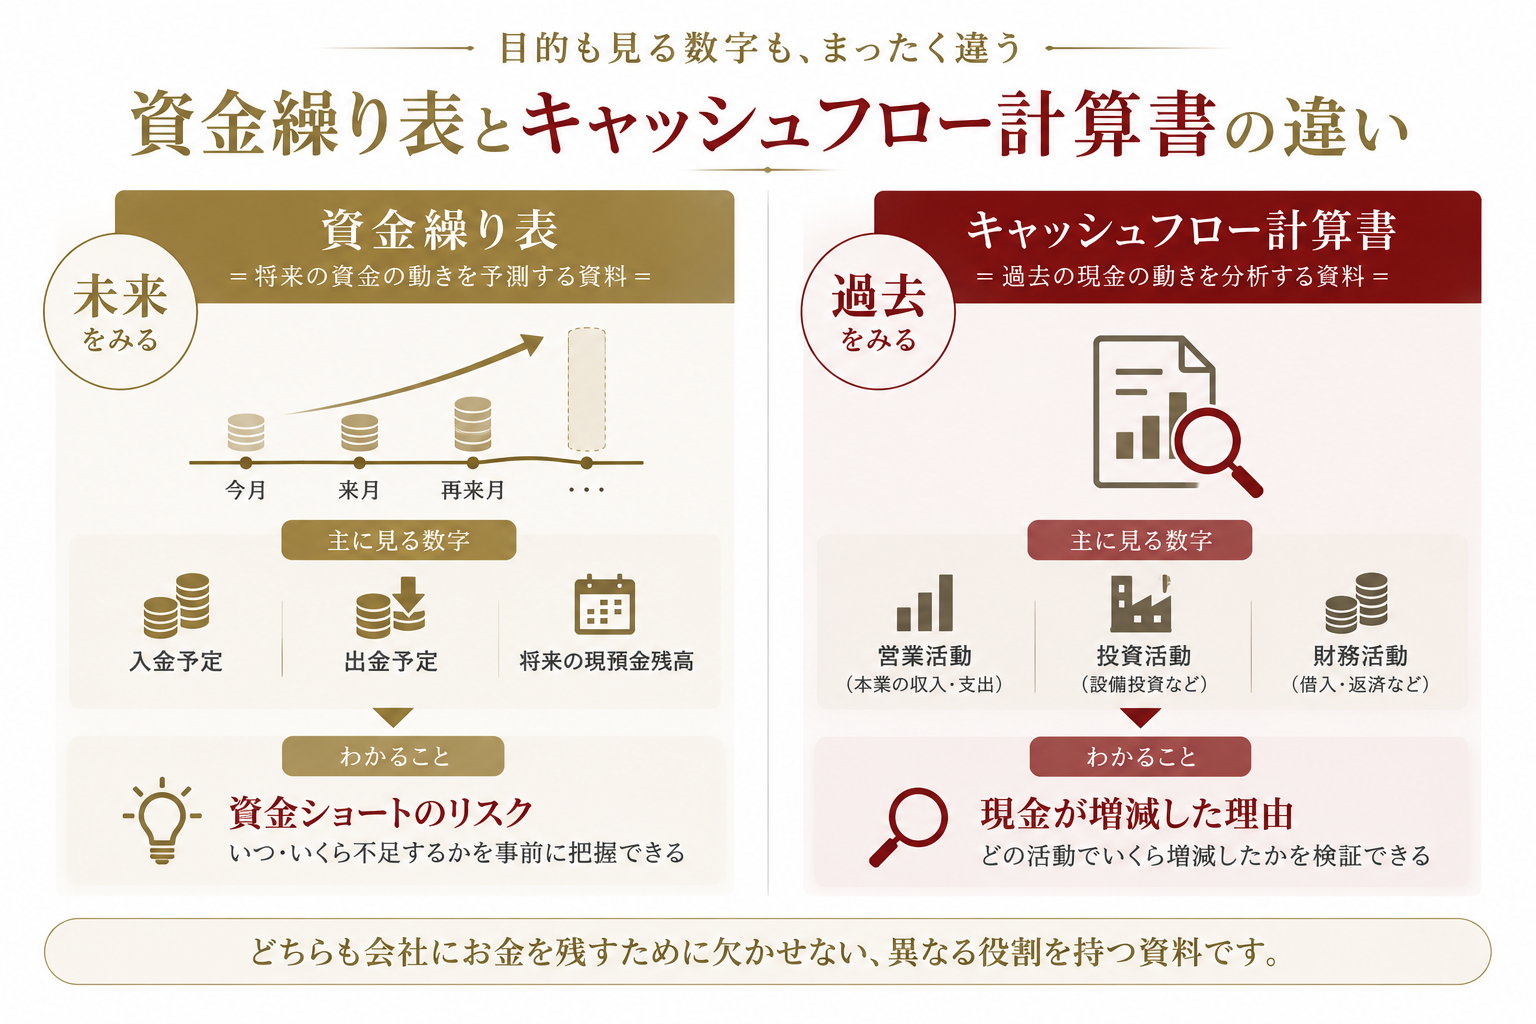
しかし、この2つはまったくの別物です。分岐点は、たった1つ。その資料が「未来」を向いているか、「過去」を向いているか、という点です。
見落とされがちですが、この違いを理解しないまま経営していると、社長は常に「終わったこと」しか見えない状態で判断を続けることになります。まずは、それぞれの役割から整理していきます。
「資金繰り表」|未来の資金の動きを予測する管理表
資金繰り表とは、これから先の入金予定と出金予定を並べ、資金の過不足を事前に予測するための管理表です。
目的は、決算の報告ではありません。「いつ、いくら足りなくなるのか」を、不足が起きる前につかむことにあります。
作成単位は、日次・週次・月次と自由に選べます。基本の形は、月末の繰越残高がマイナスにならないかを確認していくことです。ここは正確に理解してください。繰越残高がマイナスになるということは、その月に支払いができなくなるという意味です。手形であれば不渡り、給与であれば遅配です。帳簿上の数字ではなく、会社の生死に直結する数字です。
そして重要なのは、資金繰り表は財務諸表に含まれず、定められた様式もないという点です。つまり、会計資料ではなく、社長が経営判断をするための社内資料なのです。
顧問税理士から毎年受け取る資料の中に資金繰り表がないのは、当然のことです。あれは税務申告のための資料であって、社長が未来を判断するための資料ではないからです。「税理士に任せているから大丈夫」という考え方は、この一点において間違っています。
「キャッシュフロー計算書」|過去の資金の増減を示す決算書類
キャッシュフロー計算書とは、一会計期間において、現金がどのような理由でいくら増減したのかを示す決算書類です。貸借対照表・損益計算書と並び、財務三表の1つとされています。
構成は、営業活動・投資活動・財務活動の3区分です。中でも社長が必ず見るべきは、営業活動によるキャッシュフローです。ここがプラスかマイナスかが、本業で現金を稼げているかどうかの判断軸になります。
具体的な数字で見てみましょう。営業活動によるキャッシュフローが1,200万円のプラス、投資活動が設備投資で500万円のマイナス、財務活動が借入元本の返済で700万円のマイナスだとします。合計するとゼロです。この会社は、利益が出ていても預金残高が1円も増えません。これは偶然ではなく、構造です。
なお、作成義務があるのは上場企業のみで、非上場の中小企業に義務はありません。ただし義務がないことと、必要がないことは別の話です。過去3期分を並べれば、自社の財務体質の傾向が数字で見えるようになります。
あえて申し上げますが、営業活動によるキャッシュフローがマイナスのまま売上拡大に踏み切る判断は、財務的にもっとも危険な判断です。稼ぐほど現金が出ていく構造の上に、アクセルを踏むことになるからです。
目的と時間軸など6つの視点で見る違い
両者の違いは、次の6つの視点で比べるとつかみやすくなります。
| 視点 | 資金繰り表 | キャッシュフロー計算書 |
| 目的 | 資金不足の予測と防止 | 過去の資金の流れの分析と報告 |
| 時間軸 | 未来 | 過去 |
| 資金の範囲 | 実際の現預金の入出金 | 決算数値に基づく資金の増減 |
| 作成単位 | 日次・週次・月次 | 年次・四半期 |
| 作成義務 | なし | 上場企業のみ |
| 活用場面 | 日常の資金管理・融資相談 | 財務体質の分析・外部への説明 |
この6つの中でも、社長が特に押さえておくべき視点は3つあります。順に見ていきます。
目的と時間軸の違い
両者がもっとも大きく分かれるのは、「どちらの方向を見ている資料か」という点です。そして、時間軸の違いは、そのまま目的の違いにつながります。
- 資金繰り表:現在地から未来を見て、資金が不足する時期を先に察知するために使う
- キャッシュフロー計算書:現在地から過去を振り返り、終わった期間に何が原因で現金が増減したのかを検証するために使う
つまり、前者は予防、後者は検証という、まったく異なる役割を担う構造になっているということです。
健康診断でたとえるなら、キャッシュフロー計算書は昨年の検査結果、資金繰り表はこれから半年間の生活設計です。昨年の検査結果をどれだけ読み込んでも、来月倒れるかどうかはわかりません。
判断基準は明確です。社長が「これから何をすべきか」を決めるための資料は、資金繰り表しかありません。
資金の範囲と作成単位の違い
資金繰り表が扱うのは、通帳を出入りする実際の現預金です。ここが決定的に違います。売掛金の入金予定や買掛金の支払予定を、売上が計上された月ではなく、実際に資金が動く月へ割り当てて記入していきます。
一方、キャッシュフロー計算書は、決算で確定した数値をもとに資金の増減を組み立てます。そのため作成単位は年次や四半期が中心となり、月内のどの時点で資金が細るのかまではつかめません。
現場でよくあるのは、年間を通せば問題ないのに、特定の月だけ資金が枯れるパターンです。夏季賞与に法人税の中間納付、消費税の納付が重なる月を思い浮かべてください。月商2,500万円の会社で、賞与1,200万円、納税600万円、借入元本返済150万円が同じ月に重なれば、その月だけで約2,000万円が通常の支払いに上乗せされます。
賞与や納税が重なる月の資金不足を事前につかめるのは、日単位まで落とし込める資金繰り表だけです。
作成義務と活用場面の違い
非上場の中小企業には、資金繰り表にもキャッシュフロー計算書にも作成義務は課されていません。しかし、義務の有無と実務での必要性は、まったく別の問題です。
資金繰り表は、日々の資金管理と融資の相談で使われます。金融機関から提出を求められることもあります。
キャッシュフロー計算書は、過去の実績をもとにした財務体質の分析や、株主・後継者への説明に向いています。特に事業承継を控えている会社であれば、後継者に「この会社はどうやって現金を生んできたのか」を説明する資料として有効です。
「義務がないから作っていない」という会社は少なくありません。しかし、義務で作る資料は税務署のための資料であり、義務でないのに作る資料こそが、社長自身のための資料なのです。
当社が選ばれる理由 https://www.yumerea.co.jp/4c
利益が出ていても手元のお金が残らない理由
ここまでで、2つの資料の違いは整理できたはずです。そのうえで理解していただきたいのが、利益と現金が一致しない仕組みです。
これを感覚や気のせいで片づけている限り、資金繰りの悩みは永遠に終わりません。ここでは3つの構造から説明します。
利益と現金がずれる3つの原因
利益が出ているのに手元のお金が増えないのは、社長の管理が甘いからではありません。損益と資金が、そもそも別の動きをする構造になっているからです。
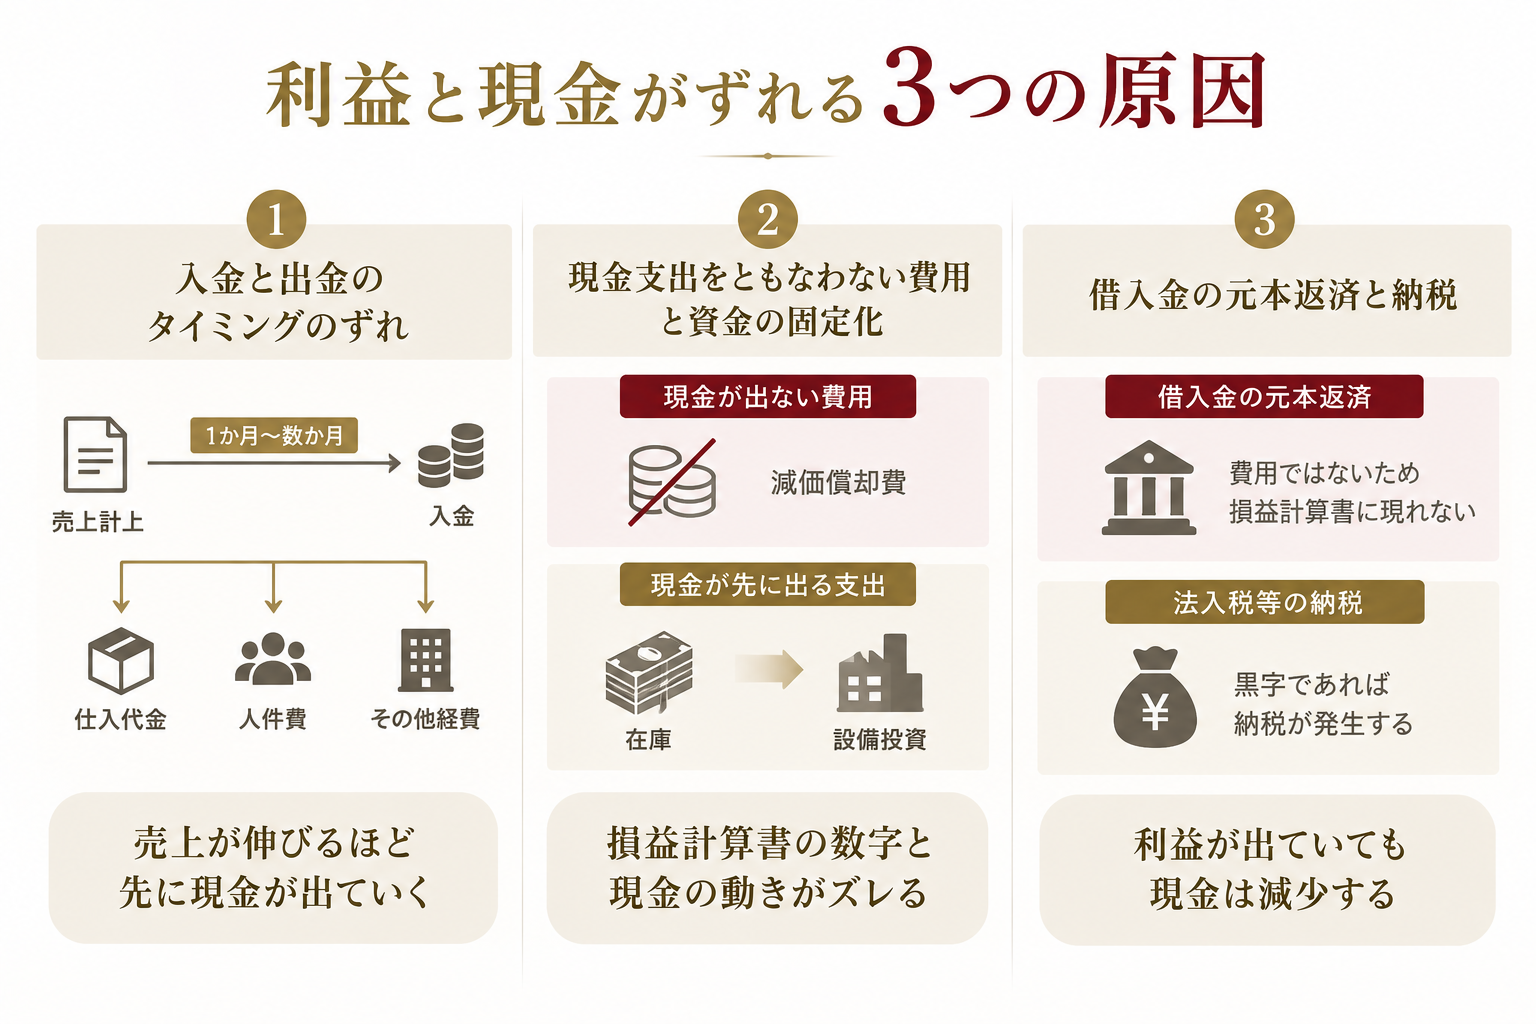
利益と現金がずれる原因は、次の3つです。
- 入金と出金のタイミングのずれ:掛取引では、売上計上から入金まで1か月から数か月の開きがあります。その間も、仕入代金や人件費の支払いは先に発生します。売上が伸びるほど、この立替期間に沈む資金は増えていきます。
- 現金支出をともなわない費用と資金の固定化:減価償却費は現金が出ない費用です。逆に、在庫や設備投資は現金が先に出て、全額がすぐには費用になりません。損益計算書の数字と現金の動きが、ここで完全にズレます。
- 借入金の元本返済と納税:元本返済は費用ではないため、損益計算書には一切現れません。そのうえ、黒字であれば法人税等の納税も加わります。
3つ目が、もっとも見落とされます。数字で確認してください。税引後利益が1,000万円、年間の借入元本返済が1,200万円であれば、差し引き200万円のマイナスです。減価償却費が300万円あってようやく100万円のプラス。これが、黒字なのに現金が増えない会社の典型的な内訳です。
つまり、返済原資は利益であって、売上ではないということです。
関連記事:黒字倒産する原因と予兆
決算書だけでは資金が尽きる時期を予測できない
決算書は、年に一度、終わった期間を記録した資料です。ここを正しく認識してください。
一方で、資金不足は特定の月、あるいは月内の数日といった短い単位で発生します。年次で集計された数値から、その時期を読み取ることはできません。
実際にあるのは、決算書上はまったく問題がないのに、賞与と納税、借入返済が重なる月に資金が尽きるというケースです。年間で見れば十分な利益が出ている会社が、7月の一週間だけ資金が足りずに、慌てて銀行に駆け込むのです。
このとき社長が口にするのは、決まって「急に足りなくなった」という言葉です。しかし、急に足りなくなったのではありません。半年前から決まっていた支払いに、気づいていなかっただけです。
あなたの会社の今後6か月で、支払いがもっとも重くなる月はいつですか。即答できないのであれば、その会社は資金の予測を持っていないということです。
お金が残らない状態は資金繰り表でしか可視化できない
損益計算書が示すのは一定期間の利益、貸借対照表が示すのは決算日時点の残高です。どちらも、これから先のどの月に、いくら足りなくなるのかは示せません。これは決算書の欠陥ではなく、そういう役割の資料だということです。
将来の入金予定と出金予定を並べ、月ごとの繰越残高を追って、初めて資金が細る時期を特定できます。
そして、時期が特定できれば、原因の特定と対策の順序も自動的に決まります。3か月後に不足するのであれば、回収の前倒しと支払いの調整で間に合うかもしれません。翌月であれば、選べる手段は借入か資産の売却しか残りません。
「お金が残らない」という感覚を、「9月末の繰越残高が420万円まで落ちる」という数字へ置き換える。この作業こそが、立て直しの起点です。
大切なことなのであえて申し上げますが、資金繰りは結果ではなく設計です。設計図を持たない会社が、たまたま良い建物になることはありません。
中小企業が優先すべきなのは資金繰り表である理由
資金繰り表もキャッシュフロー計算書も、どちらも有用な資料です。しかし、着手する順序には明確な基準があります。
結論から申し上げます。中小・同族会社が先に整えるべきは、資金繰り表です。その理由を、3つの角度から説明します。
資金が尽きる時期は未来の予測でしか把握できない
会社が倒産するのは、赤字を計上したときではありません。支払いに必要な資金が尽きたときです。判断軸は、損益ではなく資金にあります。
ですから、経営者が最初に把握すべきなのは「いくら儲かるか」ではなく、「いつ資金が足りなくなるのか」という時期です。
将来の入出金を並べ、繰越残高がマイナスに転じる月を特定できれば、そこから逆算して手を打てます。4か月の猶予があれば、売掛金の回収サイト交渉、仕入条件の見直し、設備投資の時期変更、金融機関への事前相談と、選択肢は4つも5つも残ります。
過去を振り返る資料では、この時期を先回りしてつかむことはできません。対策に使える時間をどれだけ確保できるかという一点において、資金繰り表が優先されます。
判断基準は単純です。繰越残高が月商の1か月分を下回る月があるなら、その会社は今すぐ手を打つべき状態にあります。
金融機関が確認するのは将来の返済見込み
融資を申し込む際、必要書類の1つとして資金繰り表の提出を求められることがあります。これは、借り入れの必要性と返済見込みを確認したいという、銀行側の理由によるものです。
ここで押さえていただきたいのは、銀行が見ているのは過去ではなく将来だということです。現時点の資金繰り状況だけを記した資料では、銀行が確認したい内容を満たせません。一般的には、6か月ほど先までを見通した内容が求められます。
審査では、資金ショートの可能性と、売上・経費の見込みが妥当かどうかが確認されます。「なぜその売上が見込めるのか」「その経費水準は実績と整合しているのか」という視点です。
また、資金繰り表を提出しない場合、担当者が自ら予想して作成することもあり、審査期間が長引く原因になるとされています。社長が数字を出さなければ、銀行は保守的な数字で埋めるしかないということです。
金融機関の対応は一律ではありません。ただ、必要な時期に必要な資金を得るためにも、日頃から用意しておくことが望ましいことは確かです。
キャッシュフロー計算書を併用すべき場面
ここまで資金繰り表の優先を申し上げましたが、キャッシュフロー計算書が不要という意味ではありません。非上場企業に作成義務はないものの、作成は推奨されています。
有効なのは、自社の「稼ぐ力」を検証する場面です。営業活動によるキャッシュフローがプラスであれば、本業で現金を生み出せていると判断できます。マイナスであれば、資金繰りの問題ではなく、本業そのものに問題があるということです。
ここを取り違えて、本業の構造に手をつけないまま借入で穴を埋め続けると、借入依存の悪循環に入ります。
さらに、3期分を並べれば財務体質の傾向が読み取れます。営業キャッシュフローが3期連続で減少しているなら、利益が出ていても体質は確実に弱っています。
未来は資金繰り表で予測し、過去の検証はキャッシュフロー計算書で行う。この役割分担が、もっとも実務的です。
資金繰り表を持たない会社に起こるリスク
未来の資金を管理する資料がない状態が続くと、その影響は資金繰りだけにとどまりません。銀行との関係、そして会社の財務構造そのものに及びます。
ここでは、現場で繰り返し見てきた3つのリスクをお伝えします。
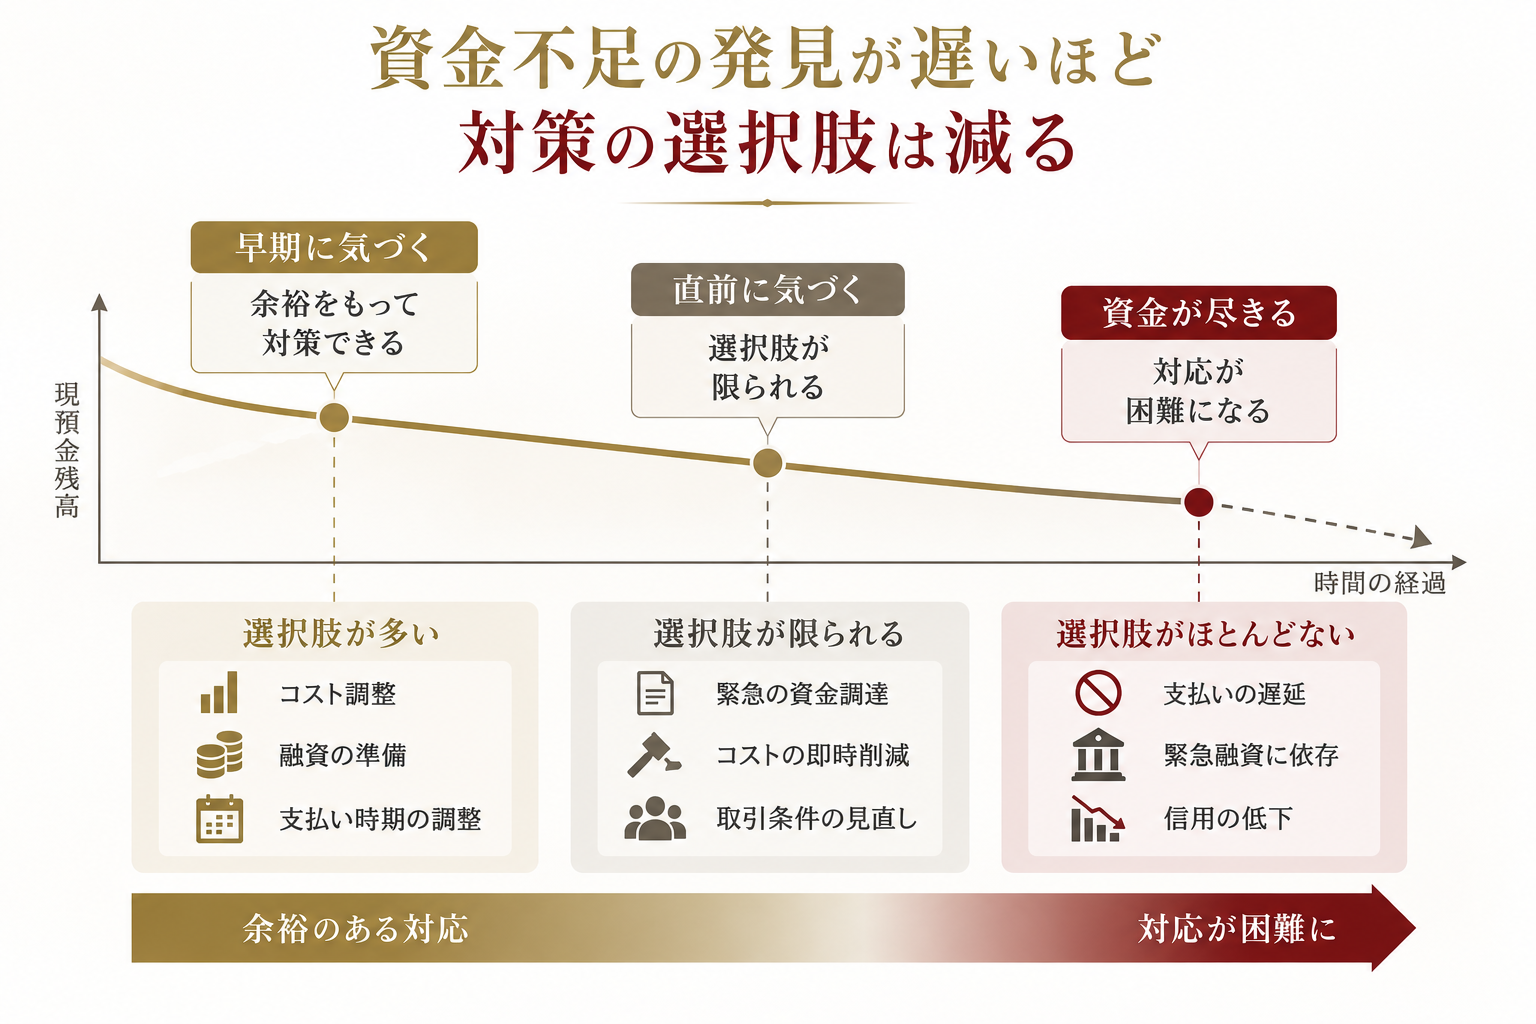
資金ショートの兆候に気づくのが遅れる
通帳の残高だけで判断している社長は少なくありません。しかし、通帳が示しているのは現在地だけです。数か月先の支払集中には、絶対に気づけません。
そして、資金が細ってから気づいた場合、打てる手は借入か資産の売却に限られます。しかも、切羽詰まった状態での交渉に、余地は残りません。
対策の選択肢は、気づくまでの時間に比例して減っていきます。6か月前なら5つあった手段が、1か月前には1つになる。これが構造です。
正直に確認してみてください。あなたが今、自社の資金について把握しているのは、今日の残高だけではありませんか。
いま資金繰りに困っていない会社ほど、余裕のあるうちに予測を持つ意味があります。困ってから作る資金繰り表は、対策の資料ではなく、ただの記録にしかなりません。
関連記事:会社が潰れる前兆と倒産までの5つのフェーズ|経営改善の対処法も解説
融資の相談が後手に回り条件が悪化する
資金が尽きかけてからの相談では、金融機関が支援に動ける余地は限られます。逆に、早い段階であるほど、借換えやリスケジュールを含む選択肢が残ります。
そして、相談の場で求められるのは、「いくら必要で、どこから返済するのか」という根拠です。
資金繰り表がなければ、必要額の算出もできず、返済原資の説明もできません。「3,000万円ほど必要です」「利益から返します」という説明では、実現性のある計画として受け止められません。
一方で、「11月に繰越残高が280万円まで落ちるため、運転資金として2,000万円が必要です。返済原資は年間の税引後利益1,000万円と減価償却費400万円、合計1,400万円の償却前利益です」と説明できる社長は、まったく別の評価を受けます。
資料の有無が、そのまま交渉力の差になります。これは能力の差ではなく、準備の差です。
同族経営特有の資金流出が見えないまま固定化する
同族経営では、本業以外での資金流出が見落とされやすい構造があります。その代表例が、役員貸付金の常態化です。
会社と社長個人のお金の境界が曖昧なまま年数が経つと、貸付金は少しずつ膨らみ、やがて回収の見通しが立たなくなります。役員貸付金が計上されているだけで、銀行の見方が厳しくなることは珍しくありません。実質的には返ってこない資産として評価され、自己資本から差し引かれて判断されるからです。
先代から引き継いだ支払いの慣習や、稼働していないのに会社名義で保有し続けている資産も同じです。年間120万円の支出でも、10年で1,200万円です。
これらは損益計算書には表れにくく、資金の動きを追って初めて輪郭が見えてきます。「本業以外で、毎月いくら出ていっているか」。この問いに答えられない会社は、まずそこから可視化してください。
初めての方へ https://www.yumerea.co.jp/beginner
資金繰り表の作り方と経営への活かし方
ここからは実践です。実際にどう作成し、どう経営へ活かしていくのかを、手順に沿って確認していきます。
難しい作業ではありません。ただし、社長自身が数字に触れなければ意味がないという一点だけは、最初に申し上げておきます。
資金繰り表の基本構成を理解する
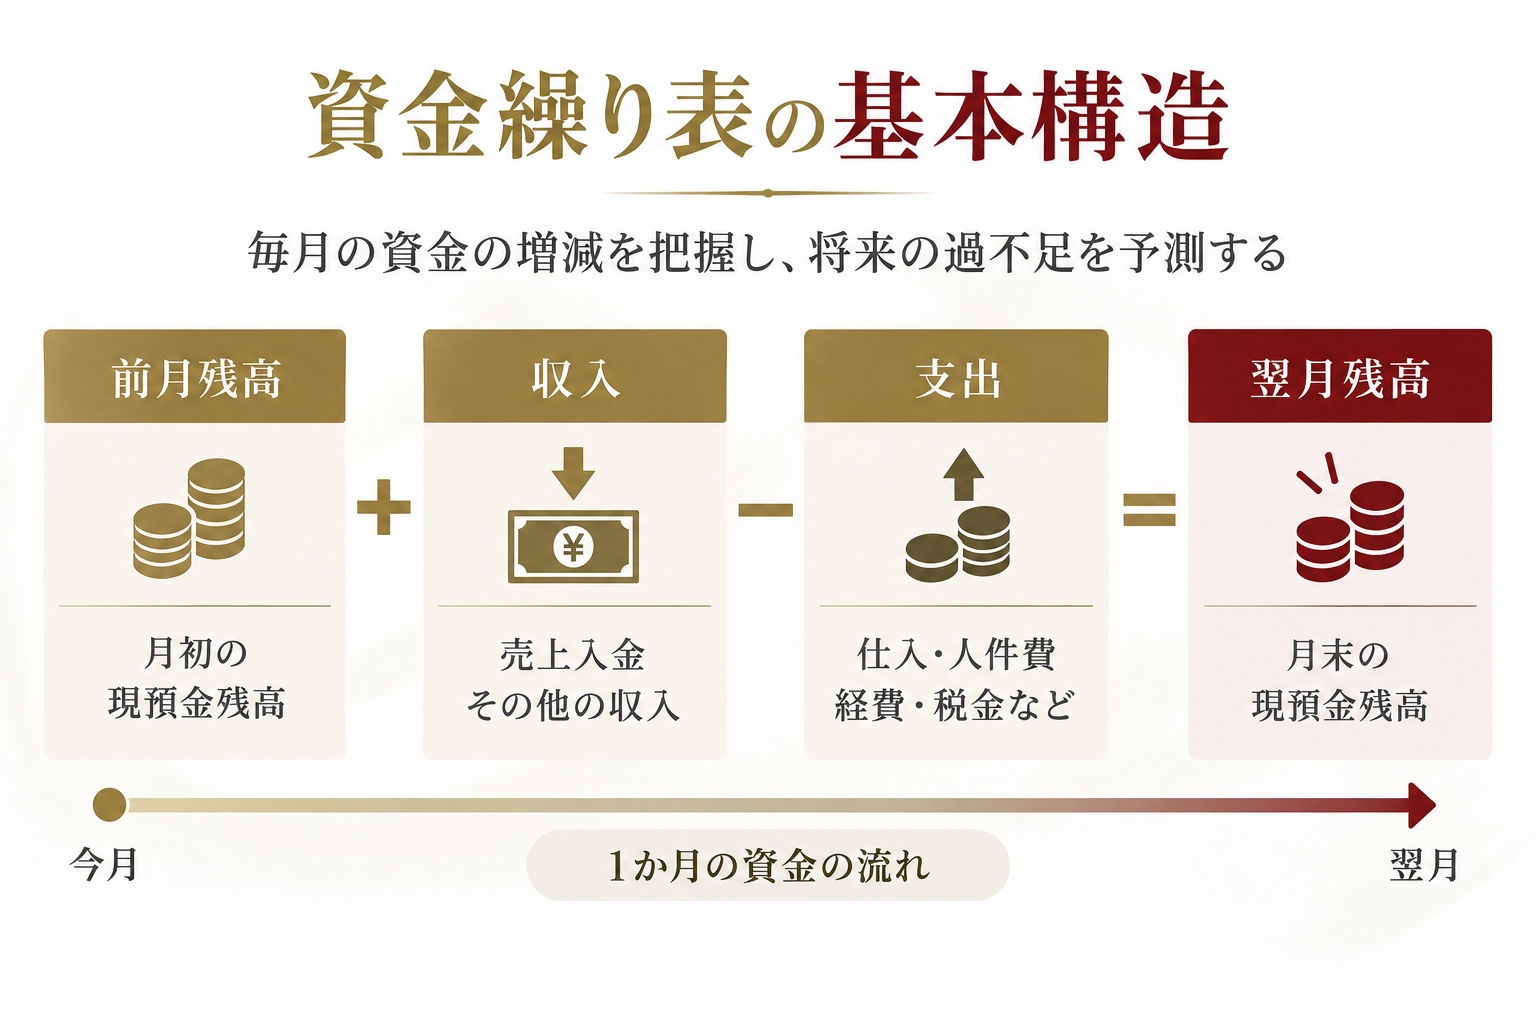
資金繰り表の構成要素は、次のとおりです。
- 前月繰越残高
- 経常収支(売上入金などの営業収入と、仕入・人件費などの営業支出)
- 経常外収支(設備の購入や売却、納税など)
- 財務収支(借入による調達と元本返済)
- 翌月繰越残高
前月繰越残高に各収支を加減した結果が、翌月繰越残高になります。毎月確認すべきは、この翌月繰越残高がマイナスにならないかという一点です。
構成を見ていただければわかるとおり、経常収支がプラスでも、経常外収支の納税と財務収支の元本返済で、繰越残高は簡単に減ります。経常収支300万円のプラスに対し、納税150万円、元本返済200万円であれば、その月は50万円のマイナスです。
本業で稼げているかは経常収支、会社が持ちこたえられるかは繰越残高。この2つを分けて見てください。
6か月から1年先までの入出金を予測する
多くの社長がつまずくのは、「将来の数値をどう置けばいいのか」という点です。ここは、確定している金額と、予測で埋める金額を分けて考えれば解決します。
家賃・人件費・水道光熱費は、過去の実績からほぼ正確に予測できます。借入金の返済は、金融機関から交付される返済予定表の金額をそのまま転記すれば済みます。つまり、出ていくお金の大半は、すでに確定しているのです。
売上は、回収サイトを考慮して、実際に入金される月へ割り当てます。月末締め翌月末払いであれば、計上月ではなく翌月に入金予定として記入します。ここを計上月のまま書いてしまうと、資金繰り表は資金繰り表でなくなります。
仕入は売上と連動するため、直近3年程度の仕入率をもとに、予測売上高から算出します。仕入率が65%であれば、予測売上2,000万円に対して1,300万円を置く形です。
期間は、最低でも6か月先まで。融資相談を想定するなら1年先までを目安にしてください。そのうえで、繰越残高がもっとも細る月を特定します。そこが、あなたの会社の勝負どころです。
予測と実績の差異を毎月検証する
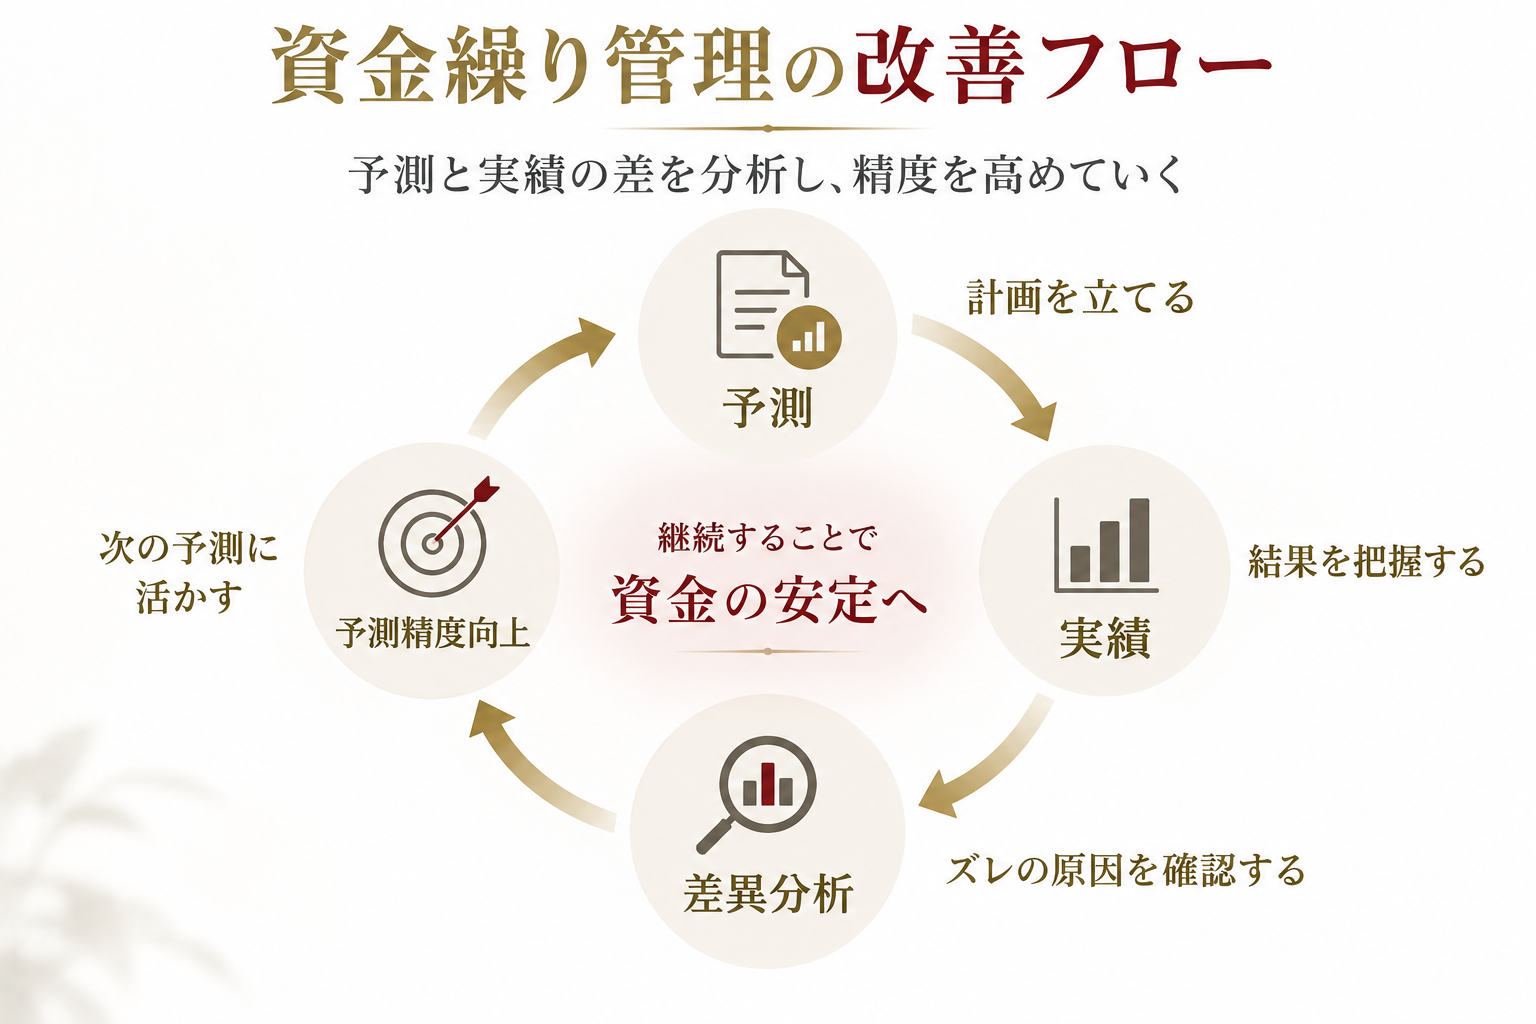
資金繰り表は、作成した時点で完成するものではありません。翌月に実績が確定したら、予測と突き合わせて差異を確認します。ここまでやって、初めて経営の道具になります。
差が生じた項目について、原因を分析すれば、予測の精度は着実に上がっていきます。最初の3か月は大きくズレて構いません。半年も続ければ、誤差は数パーセントの範囲に収まってきます。
そして重要なのは、差異が対策を具体化するという点です。入金の遅れが原因なら、取り組むべきは回収管理です。想定外の支出が原因なら、コストの見直しです。「なんとなく厳しい」が、「特定の得意先の入金が平均18日遅れている」に変わります。
また、月次決算を早期化すれば、判断の遅れそのものを防げます。翌月20日に前月の数字が出る会社と、2か月遅れの会社とでは、打てる手の数が違います。
融資と経営判断の場面で活用する
融資相談の場面では、資金が必要になる時期と返済原資を、数値で示してください。売上根拠・コスト対策・資金繰り予測・返済計画を、一体で提示することが基本です。
ここで1つ、注意点があります。達成見込みの薄い楽観的な計画は、かえって信用を損ないます。前年比10%増の根拠を示せないまま、30%増の売上計画を出しても、評価は上がりません。達成可能な水準に設定し、月次や四半期で進捗を報告する姿勢のほうが、はるかに評価につながります。
そして、資金繰り表は融資のためだけの資料ではありません。設備投資や人材採用の可否も、実行後の資金の動きを表に反映させれば判断できます。3,000万円の設備を導入し、月々50万円の返済が7年続くとして、繰越残高がどの月でマイナスに転じるか。答えは表の上に出ます。
過去の実績はキャッシュフロー計算書、これからの見通しは資金繰り表。この併用が、もっとも説得力のある説明方法です。
関連記事:銀行に信頼される同族社長の財務戦略とは
資金繰りの悩みから抜け出すためにすべきこと
ただし、資料をつくるだけでは判断はできません。求められているのは、会社全体のお金の流れを理解し、管理する力です。
社長が実践すべき取り組みは、次の3つです。
- 計画的な資金繰り管理:3か月後・6か月後の入出金を先に予測し、場当たり的な対応から抜け出す
- 計画的な資金調達と返済計画:必要額を先に計算し、毎月の返済額と完済時期を明確にする
- 銀行との関係構築:財務状況の報告と経営計画の共有を続け、困る前に選択肢を持てる状態をつくる
この3つに共通しているのは、すべて「困る前」に行う取り組みだという点です。困ってから始めたものは、対策ではなく、対処にしかなりません。
社長と会社にお金が残る仕組みづくりならユメリアコンサルティングにご相談ください
ダイヤモンド財務の社長は、財務の視点を持ち、計画的な資金管理を行います。半年先までの資金の動きを数字で把握し、銀行との良好な関係を築いているため、資金繰りの悩みから解放されています。必要な資金は、必要になる前に手当てされています。
ガラス財務の社長は、売上至上主義のまま、場当たり的な資金繰りを続けます。通帳の残高だけを見て経営し、資金が足りなくなると慌てて借入を繰り返します。その結果、借入依存・資金不足・赤字体質の悪循環から、いつまでも抜け出せません。
同じ売上、同じ利益の会社であっても、この差は数年で決定的なものになります。
ユメリアコンサルティングは、同族会社のオーナー社長・2代目社長を専門とする財務コンサルティング機関です。社長と会社にお金が残る仕組みづくり「ダイヤモンド財務®」の実践法を、セミナーでお伝えしています。
資金繰り表の作り方から、銀行評価を高める財務の考え方まで、実務でそのまま使える内容です。メルマガのご登録、セミナーへのお申し込みは、それぞれのご案内ページよりお進みください。
まとめ
資金繰り表は未来を予測する管理表、キャッシュフロー計算書は過去を検証する決算書類です。目的も時間軸も違う以上、どちらか一方で経営判断を完結させることはできません。
そして、中小・同族会社が先に整えるべきは、資金繰り表です。会社が倒れるのは赤字のときではなく、資金が尽きたときだからです。
まずは、6か月先までの入出金を並べてみてください。繰越残高がもっとも細る月がわかった時点で、社長の打ち手は変わります。その一枚が、会社の未来を守ります。
自社の資金の流れを一度きちんと可視化したい、財務中心の会社づくりに本気で取り組みたいという社長は、ユメリアコンサルティングのセミナーをご活用ください。
社長の仕事は、強く永く続く会社づくりをすることです。
あなたは今、社長としてどんな未来をつくりたいですか?
この記事の執筆者:舘野 愛(同族会社専門 ダイヤモンド財務®コンサルタント)