資金繰りが厳しい原因と改善策|今すぐやるべきこと・避けるべきことを解説
「舘野先生、決算は黒字で、売上も前年より伸びています。それなのに、月末が近づくと通帳の残高ばかり見てしまうんです。先月は借入の返済日に間に合うか、取引先からの入金を何度も確認しました。利益は出ているはずなのに、なぜこんなに苦しいのか、自分でもわからなくて…。」とある北陸地方の2代目社長さんからのご相談です。
当社は、同族会社専門の財務コンサルティング機関(社長と会社にお金が残る仕組みづくり)なので、全国各地より、同族会社の社長さんから会社経営にまつわるお金の悩みのご相談が寄せられます。
売上も利益もあるのに、月末の支払いや借入返済のたびに通帳残高を気にしている。実は、こうしたご相談は同族会社の社長さんから決して少なくありません。
率直に申し上げます。資金繰りの苦しさは、利益の問題ではなく「資金の動き」の問題です。損益計算書をいくら眺めても、答えは見えてきません。
この記事では、資金繰りが厳しくなる原因と改善策について解説します。なぜ黒字でも資金繰りが厳しくなるのか、その兆候をどう見極めるのか、そして今すぐやるべきこと・避けるべきことは何なのか、具体的にお伝えします。
【無料メールセミナー】社長と会社にお金が残る秘訣
※登録後すぐ「同族会社だからできる!売上が1円も増えなくても、キャッシュを増やす方法」をお届けします。
資金繰りが厳しくなるときの兆候
資金繰りの悪化は、ある日突然起こるものではありません。財務コンサルタントとして1,300社以上を見てきた経験から言えば、資金が尽きる会社には、必ず事前に兆候が現れています。
問題は、社長がその兆候を「一時的なもの」と受け流してしまうことです。ここでは、まず利益と資金の違いを押さえたうえで、見逃しやすい兆候と、数字で見る危険水準を確認していきます。
利益と資金は別の動きをする
「利益が出ているから、うちは大丈夫」。これは間違った考え方です。
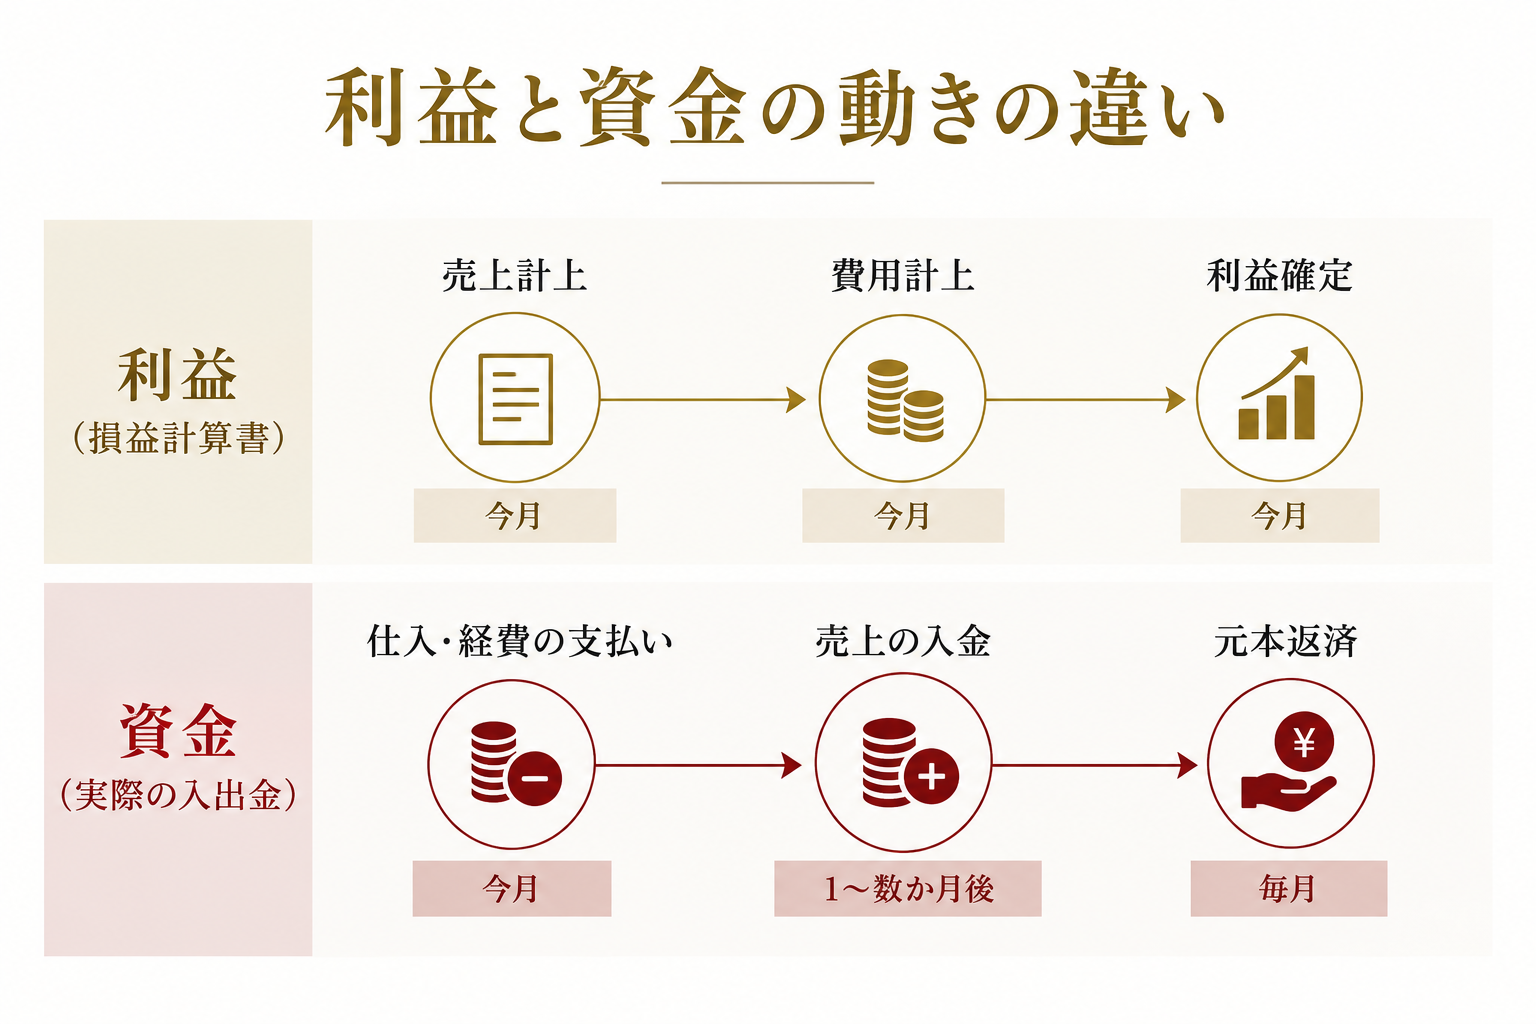
利益とは、売上から費用を差し引いた損益計算上の数字です。一方、資金とは、通帳を実際に出入りする現預金のことです。この2つは、同じ動きをしません。
例えば掛取引では、売上を計上してから実際に入金されるまでに、1か月から数か月の開きがあります。帳簿上は売上が立っていても、通帳にはまだ1円も入っていない状態です。
さらに見落とされがちなのが、借入金の元本返済です。元本返済は費用として計上されないため、損益計算書にはまったく表れません。それなのに、毎月確実に現金だけが出ていきます。つまり、損益計算書が黒字でも、元本返済の分だけ手元資金は減り続ける、ということです。
会社が支払不能に陥るのは、赤字になったときではありません。支払いに必要な資金が尽きたときです。利益ではなくキャッシュで判断するべきです。判断の軸を利益から資金へ切り替えること。これが、資金繰り改善の出発点になります。
黒字でも資金が尽きてしまう仕組みについては、以下の記事で詳しく解説しているので、あわせてご覧ください。
資金繰り悪化の初期にみられる兆候
資金繰りの悪化は、決算書の数字より先に、社長や経理担当者の「行動」に表れる傾向があります。決算書は過去の結果ですが、行動の変化は毎日目の前で起きているからです。
代表的な兆候は、以下のとおりです。
- 月末前に入金予定を何度も確認するようになった:入金1件の遅れで支払いが回らない状態であり、手元資金に余裕がないことの表れです
- 取引先へ支払日の調整や分割を依頼する機会が増えた:仕入先からの信用を少しずつ削っている状態です
- 借入金の返済資金を新たな借入で用意している:本業で返済資金を生み出せておらず、借入残高が膨らむ入口に立っています
- 税金や社会保険料の納付を後回しにしている:延滞税や延滞金が加算され、支払総額がかえって増えていきます
- 社長個人の資金を会社へ貸し付けて穴埋めしている:会社の資金不足を、社長個人の財産で隠している状態です
あえて申し上げますが、どれも一つひとつは小さな対応に見えます。だからこそ「今月だけ」が「毎月」になり、慢性化していくのです。
あなたの会社はどうですか? 1つでも当てはまるなら、それは資金繰り悪化の典型パターンの入口だと正直に確認してみてください。
数字で判断する資金繰りの危険水準
「なんとなく苦しい」という感覚だけで判断していると、楽観と悲観の間で判断がぶれます。兆候に加えて、数字で危険度を確認してください。確認したい項目は以下のとおりです。
- 手元資金が月商の何か月分あるか:売上規模に対して、支払いに耐えられる現金がどれだけあるかを見ます
- 今後6か月の間に、月末の繰越残高がマイナスになる月がないか:納税や賞与など、支出が重なる月は特に要注意です
- 年間の借入返済額が、償却前利益の範囲に収まっているか:償却前利益(税引後利益+減価償却費)は、本業で生み出した返済の原資です
- 借入残高が毎期増え続けていないか:返済のための借入が続いていないかを、貸借対照表を複数期並べて確認します
手元資金の目安は業種や事業規模で異なりますが、月商1か月分を最低限、2〜3か月分で安心とする見方が多いです。
月商1か月分を下回る状態は、急な支出や入金の遅れに耐えにくい水準です。ここを判断基準として、自社の数字を今すぐ確認してください。
資金繰りが厳しくなる3つの原因
「取引先の支払いが遅れたから」「今月は大きな支出が重なったから」。資金繰りが苦しくなると、多くの社長はその原因を個別の出来事に求めます。しかし、本質はそこではありません。
原因は、会社の「資金構造」にあります。構造に問題がある限り、同じ苦しさは形を変えて何度でもやってきます。ここでは、入出金のタイミング、固定費と返済、管理体制の3つに分けて整理します。
入金と支払いのタイミングのずれ
売掛金の回収サイトが買掛金の支払サイトより長い場合、その差の期間は、会社が取引先のために資金を立て替えている状態になります。仕入代金は先に出ていくのに、売上代金はまだ入ってこない。この間の支払いは、会社の手元資金で賄うしかありません。
在庫も同じ構造です。仕入れた商品が売れて入金されるまで、現金は商品の形で倉庫に固定されます。
ここで多くの社長が誤解しています。「売上が増えれば資金繰りは楽になる」。実は逆なのです。
売上が増える→仕入が増える→売掛金と在庫が増える→立て替える資金が増える。この因果のとおり、立替資金は売上が増えるほど大きくなります。売上が伸びても資金繰りが楽にならないのは、必要な運転資金が売上に比例して膨らむためです。
判断基準は、「売上がいくら増えるか」ではなく「増収によって運転資金がいくら増えるか」です。
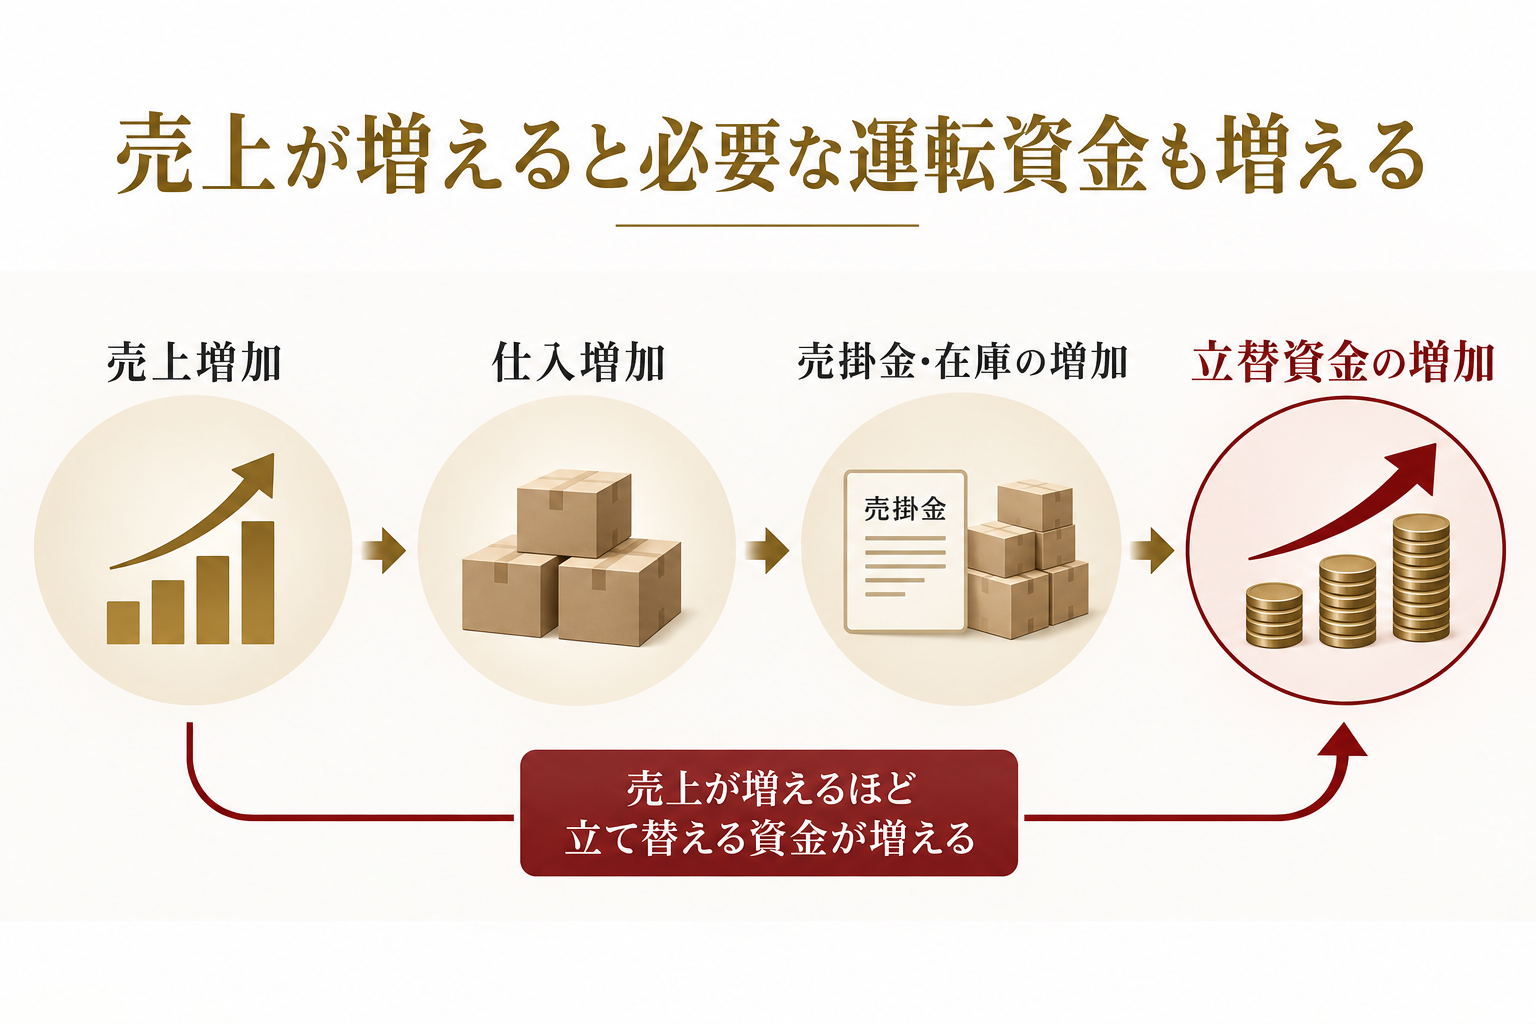
売上が拡大している時期に資金が不足する仕組みについては、以下の記事で詳しく解説しているので、あわせてご覧ください。
固定費と借入返済が資金を圧迫する構造
人件費や家賃などの固定費は、売上が落ちた月でも同じ金額が発生し、資金を削り続けます。
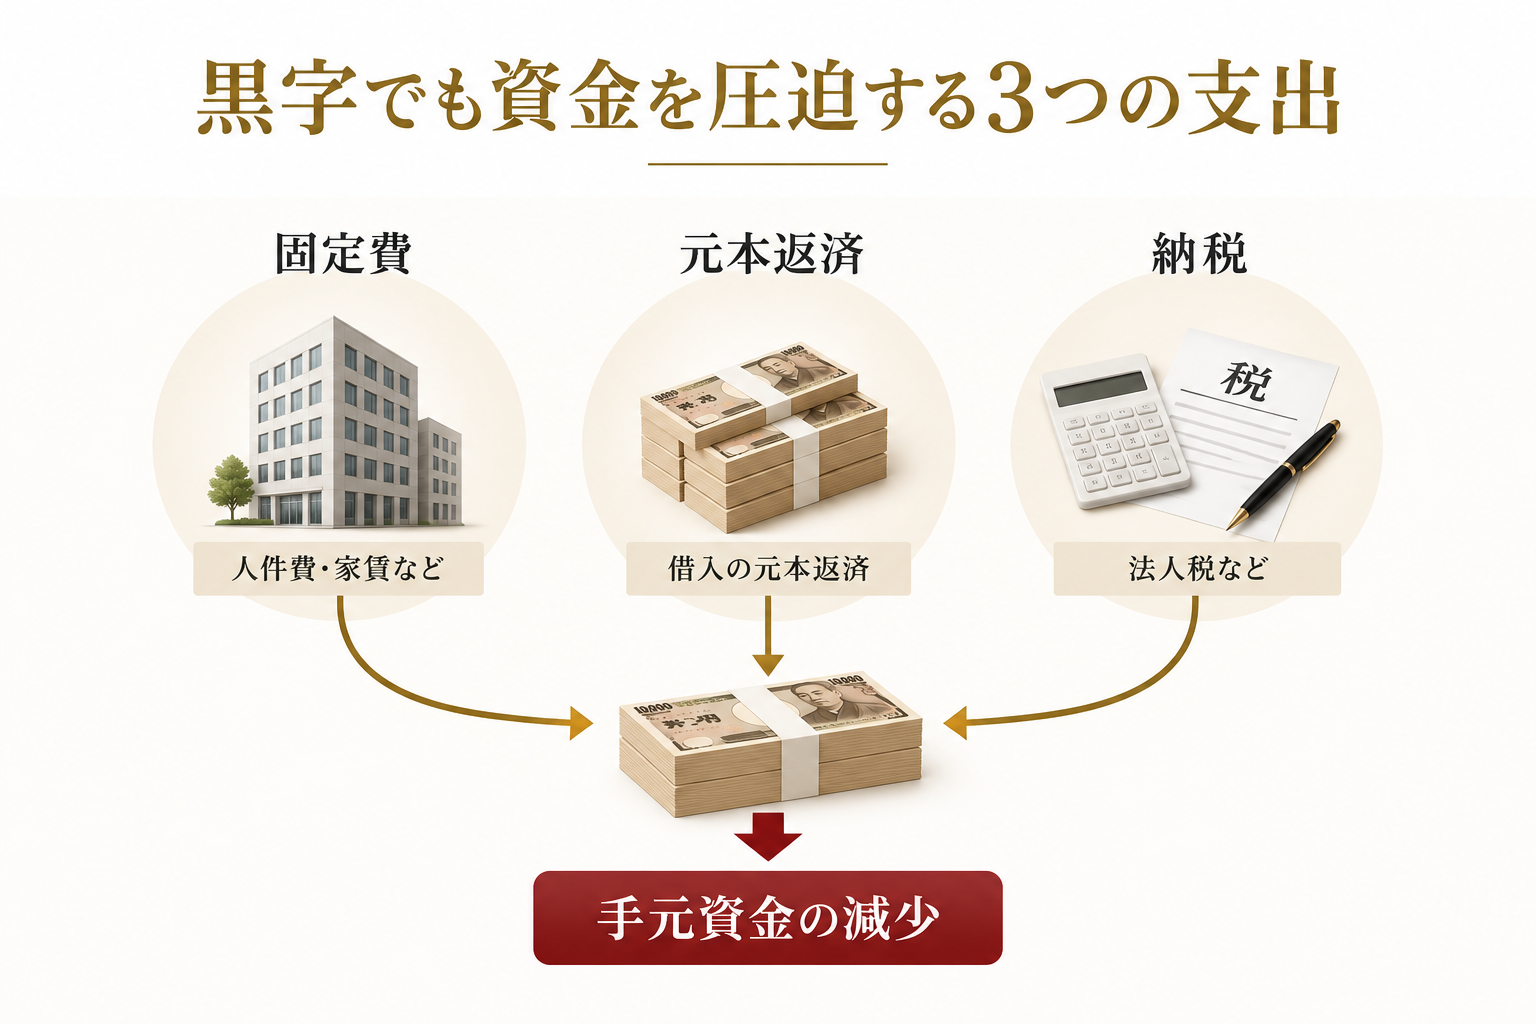
加えて、借入の元本返済です。大切なことなのであえて申し上げますが、元本返済は費用ではないため損益計算書に表れず、利益が出ていても現金だけが減っていきます。さらに黒字であれば、法人税などの納税資金も必要になります。
つまり、会社から出ていくお金は、損益計算書に載る費用だけではないということです。固定費、元本返済、納税。この3つが、売上の増減に関係なく毎期出ていきます。
「黒字なのだから、いずれ楽になる」。この認識は誤りです。年間の返済額と納税額の合計が、本業で生み出す資金を上回っている限り、資金繰りは慢性的に厳しくなります。これは努力ではなく、構造の問題です。
判断基準は明確です。年間の元本返済額が償却前利益の範囲に収まっているかどうか。収まっていなければ、そのままでは不足分を新たな借入で補うことになり、借入残高が増え、銀行評価も下がっていきます。
資金の流れを管理できていない経営体制
資金繰り表を作成せず、通帳残高だけで判断している会社は少なくありません。この状態では、資金不足に気づくのが支払いの直前になります。直前に気づいても、打てる手は限られています。
さらに問題なのが、経営判断の基準が売上に偏っているケースです。売上を優先するあまり、粗利の低い受注を積み上げる。決算前に「節税になるから」と設備を買い、保険に加入する。その結果、利益の数字とは裏腹に、手元資金だけが減っていきます。
そして同族会社では、会社と社長個人のお金の境界が曖昧になりやすいという特有の問題があります。親族の個人的な支出が経費に紛れ込み、社長や親族への貸付金が膨らんでいく。これを放置した状態で、資金繰りだけを改善しようとしても無理があります。
率直に申し上げます。資金繰りは結果ではなく設計です。資金の流れを管理する仕組みがない会社で、資金繰りが偶然よくなることはありません。
あなたの会社では、来月末の預金残高を、今この場で答えられますか? 答えられないなら、それが管理体制の問題そのものです。
当社が選ばれる理由 https://www.yumerea.co.jp/4c
資金繰りが厳しい状態を放置するリスク
「もう少し様子を見てから」「来期になれば大口の受注が入るから」。資金繰りの問題を先送りにする社長は少なくありません。
しかし、見落とされがちですが、先送りにした影響は資金の問題だけにとどまりません。支払い、金融機関との関係、そして事業承継。ここでは、この3つの面から放置するリスクを解説します。
資金ショートによる支払不能
資金ショートとは、支払日に支払うべき現金が手元にない状態です。仕入代金、給与、借入返済のいずれかが止まった時点で、取引先・金融機関・従業員からの信用が一度に失われます。
一度失った信用は、取引条件の悪化や融資姿勢の変化という形で跳ね返り、資金繰りをさらに厳しくします。一度の支払遅延が、悪循環の起点になるのです。
特に注意が必要なのが、手形や小切手を利用している会社です。6か月以内に2回の不渡りを出すと取引停止処分となり、その後2年間は、参加する金融機関との当座預金取引や融資取引ができなくなります。事実上、事業の継続が極めて難しくなります。
「うちはまだそこまでではない」。そう考えている社長ほど危険です。資金ショートは、手元資金が細っている会社であれば、大口入金が1件ずれるだけで現実になります。
判断基準は、資金繰り表で「残高が最も少なくなる月」を把握し、その月の支払いに耐えられるかどうかです。
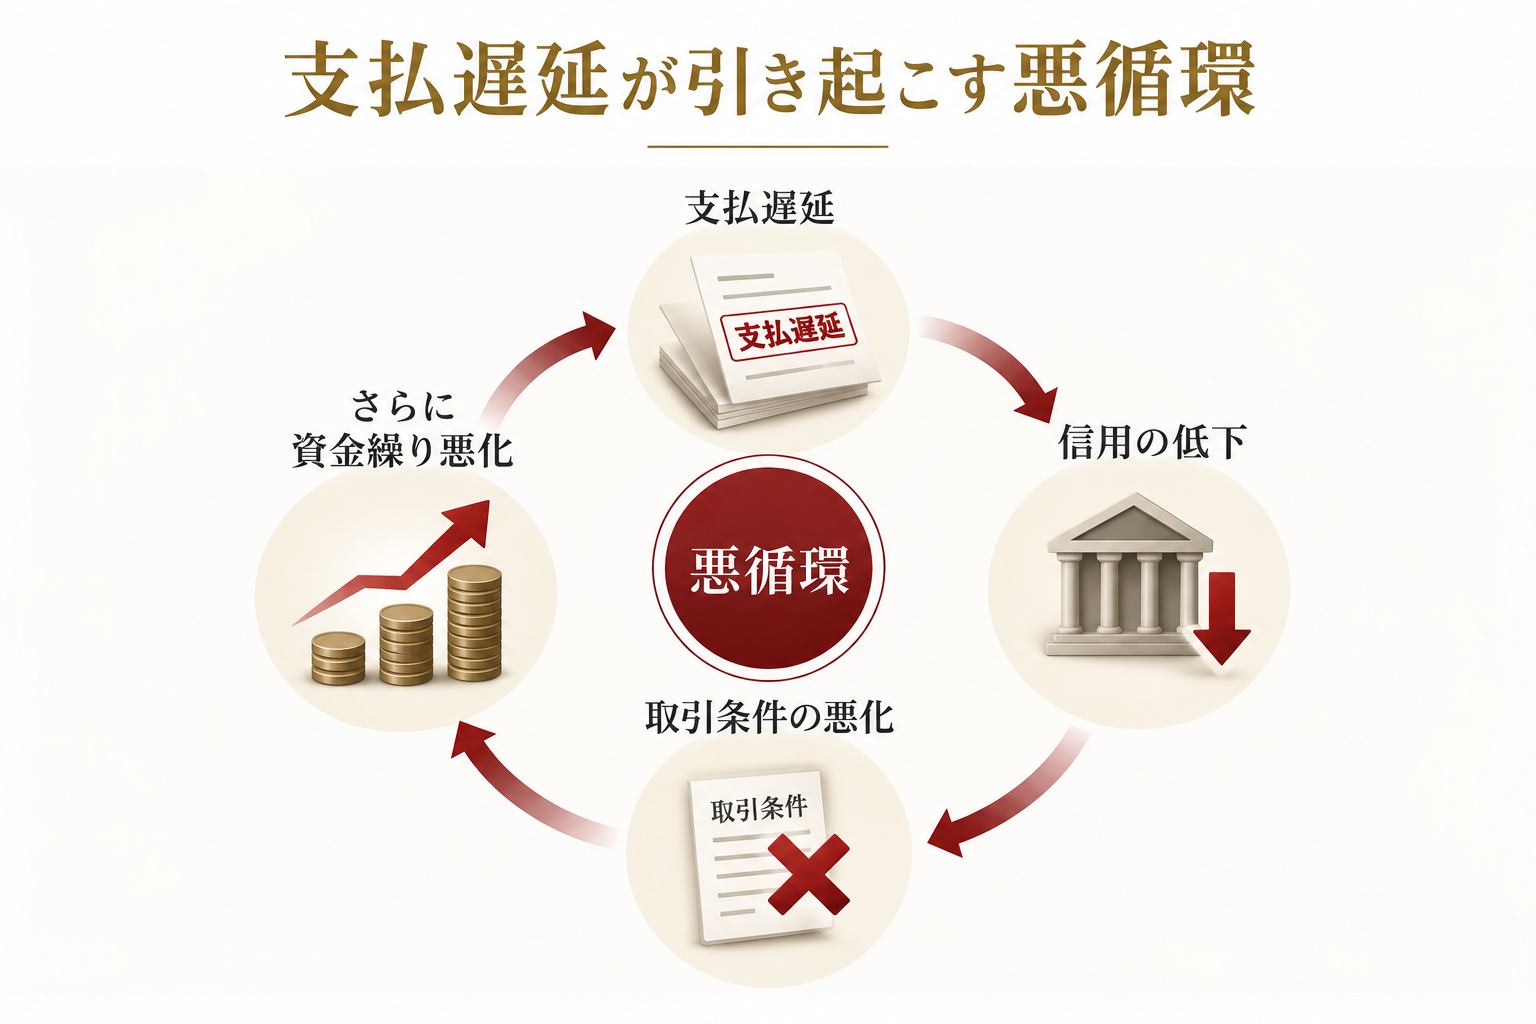
倒産に至るまでの流れについては、以下の記事で詳しく解説しているので、あわせてご覧ください。
会社が潰れる前兆と倒産までの5つのフェーズ|経営改善の対処法も解説
金融機関からの評価低下
金融機関は、融資先の財務内容や返済状況をもとに融資方針を判断しています。見ているのは売上だけではありません。手元資金の水準、借入残高の推移、そして返済が約定どおり行われているかどうかです。
返済資金を新たな借入で賄う状態が続く、返済が遅れるといった場合は、評価が引き下げられる可能性があります。
評価が下がると、新規融資が難しくなるほか、金利や担保などの条件が厳しくなることもあります。資金が必要なときほど借りにくくなり、借りられても条件が悪くなる。これが、資金繰りが厳しい状態を放置した会社の現実です。
ここで多くの社長が陥る思い込みがあります。「困ったら銀行が助けてくれる」。これは間違った考え方です。銀行が積極的に融資を提案するのは、財務内容が良い会社です。本当にお金に困ったときには、選択肢はすでに狭まっています。
判断基準は、「返済資金を借入で用意していないか」「返済が約定どおりに進んでいるか」の2点です。どちらかが崩れているなら、評価が下がる前に手を打つ必要があります。
事業承継への影響
同族会社で見落とされやすいのが、事業承継への影響です。
資金繰りが厳しいまま承継を迎えると、後継者は事業とともに、借入金と社長の個人保証も引き継ぐことになります。後継者は、先代の代に積み上がった返済負担を背負った状態から経営を始めることになるのです。
さらに、資金の流れが整理されていないと、後継者は会社の実態をつかめません。どの取引が利益を生んでいるのか、どこに資金が流出しているのかがわからない。これが、後継者が承継をためらう原因となることがあります。
そして承継が先送りされるほど、先代の高齢化と財務悪化が同時に進むおそれがあります。
あえて申し上げます。「事業承継は株式と財産の引き継ぎ」という考え方では、会社は守れません。資金繰りが厳しい状態のまま承継した時点で、その承継は危ういと言わざるを得ません。承継の準備とは、後継者が安心して経営に専念できる財務基盤を整えることなのです。
資金繰りが厳しいときに今すぐやるべきこと
資金繰りが苦しくなると、社長はまず「どこから借りるか」を考えます。しかし、これは順序が逆です。
資金繰りの改善には、効果的な着手の順序があります。まず資金繰り表で現状を把握し、次に入出金・在庫・経費を見直し、そのうえで返済計画を検討する。ここでは、その順序に沿って、同族会社ならではの論点まで紹介します。
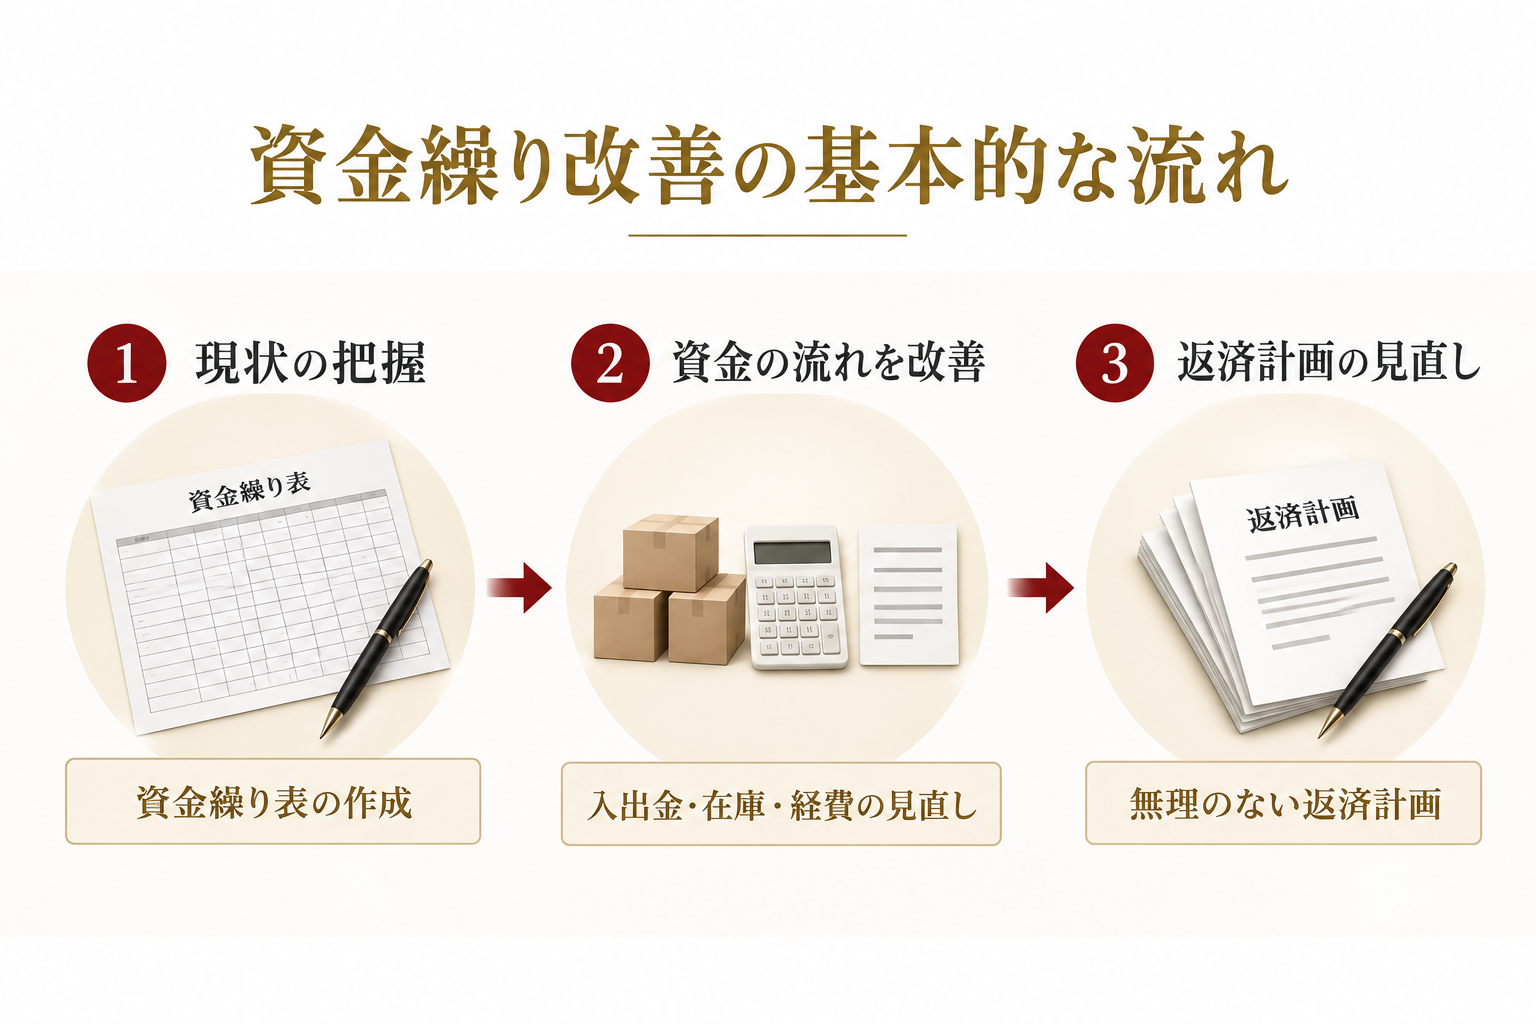
資金繰り表で資金が尽きる時期を特定する
最初に取り組むべきは、資金繰り表の作成です。6か月から1年先までの入出金予定を月ごとに並べ、月末の繰越残高を確認してください。
作成のポイントは2つあります。
- 確定しているものと予測で置くものを分ける:借入返済や家賃などは確定値、売上入金などは予測値として分けて考えます
- 売上は計上月ではなく、実際に入金される月に記入する:損益計算書の感覚で計上月に入れると、資金繰り表が実態より楽観的になります
「資金繰り表は経理の仕事」。これは間違った考え方です。資金繰り表は、社長が経営判断をするための道具です。
繰越残高がもっとも細る月がわかれば、それまでに何をすべきかを逆算できます。入金の前倒しを交渉するのか、経費を削るのか、金融機関に相談するのか。残された時間がわかって初めて、打つ手の順番が決まります。資金が尽きる時期の特定こそが、対策の優先順位を決める起点になるのです。
資金繰り表の役割や作り方については、以下の記事で詳しく解説しているので、あわせてご覧ください。
資金繰り表とキャッシュフロー計算書の違い|利益が出てもお金が残らない理由
入金を早め支払いのタイミングを整える
借入に頼る前に、入出金のタイミングを見直してください。入金と支払いの時期を近づけるだけでも、会社が立て替える資金を減らすことができます。
入金側の見直しには、次のような方法があります。
- 請求書の早期発行:請求が遅れれば、その分だけ入金も遅れます
- 未回収の売掛金の確認:期日を過ぎた売掛金を放置していないか、取引先ごとに確認します
- 回収サイトの短縮や前受金の相談:取引先と条件を話し合い、入金の時期を早めます
支払側では、仕入先との支払サイトの調整が選択肢となります。
「入出金の条件は変えられない」と思い込んでいる社長は少なくありません。しかし、立替資金は回収サイトと支払サイトの差から生まれるものです。この差を縮めれば、借入をせずに資金を生み出せます。
ただし、取引条件の変更は相手の負担にもなります。早期支払いによる値引きや、今後の取引量の見通しなど、相手にもメリットのある提案を添えることが大切です。一方的なお願いでは、取引関係そのものを損ないます。
在庫を適正化して現金に戻す
在庫は、現金が商品の形で固定された状態です。貸借対照表のうえでは資産として計上されていても、売れるまでは支払いに使えません。
「在庫は資産だから問題ない」。本質はそこではありません。資金繰りの観点では、在庫は「寝ている現金」です。
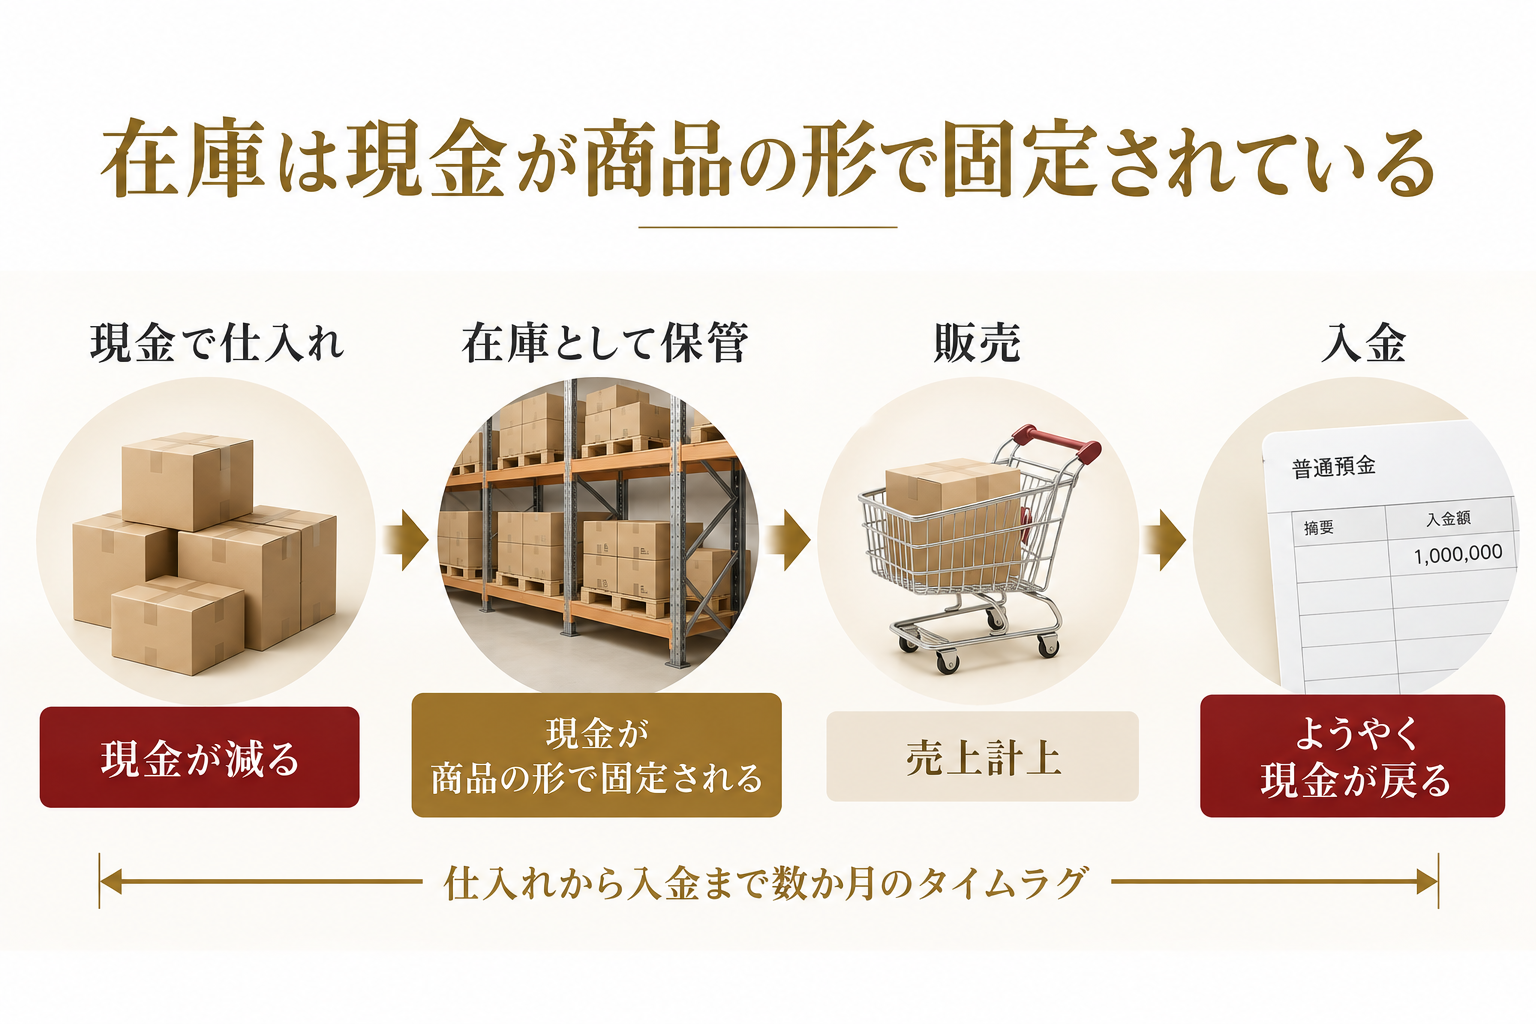
見直しは、次の手順で進めてください。
- 商品ごとに、仕入れてから売れるまでの期間を確認する
- 長期間動いていない在庫は、値引き販売や処分で現金に戻すかを判断する
- 発注ロットと発注頻度を見直す
特に注意したいのが、発注ロットの判断です。まとめて仕入れると単価は下がりますが、その分、資金が長く寝ることになります。単価が下がって利益が増えたように見えても、その間に支払いに使えない資金が膨らんでいれば、資金繰りはかえって苦しくなります。
判断基準は、仕入単価と資金の拘束期間の両面から考えることです。単価だけで判断している会社は、知らないうちに倉庫へ現金を積み上げています。
経費を固定費と変動費に分けて見直す
資金繰りが厳しくなると、「全部の経費を一律に削れ」と号令をかける社長がいます。これは間違った判断です。一律削減では、削るべきでない経費まで削り、事業そのものを弱らせてしまいます。
まずは、経費を固定費と変動費に分けて把握することから始めてください。売上が落ちても減らない固定費は、資金繰りが厳しい局面でもっとも重い負担となります。
そのうえで、損益分岐点売上高(利益がゼロになる売上高)を算出します。現状の売上との差を見れば、売上を伸ばすのか、固定費をどこまで削るのか、必要な削減幅が明確になります。感覚で削るのではなく、数字で削減幅を決めるのです。
削減は、事業への影響が小さく、資金効果の大きい項目から着手します。そして、不採算の部門や取引は、撤退の基準を先に決めておいてください。基準がなければ、「もう少し続ければ」という判断が繰り返されます。
様子を見る期間が長いほど、残された資金の時間は短くなります。
返済計画を見直し金融機関へ早めに相談する
入出金や経費を見直しても、なお返済負担が重い場合は、返済計画そのものの見直しを検討します。
目安は、年間の返済額が償却前利益の範囲に収まっているかどうかです。収まっていなければ、毎年、手元資金を取り崩して返済している状態です。この状態で頑張り続けても、資金繰りは改善しません。
「銀行に返済の相談をしたら、評価が下がる」。そう考えて相談を先送りにする社長は多いですが、実は逆なのです。金融機関への相談は、資金に余裕があるうちほど選択肢が残ります。資金が尽きる直前の相談では、金融機関も打てる手が限られます。
相談の際には、「いつ・いくら必要で、どこから返済するのか」を、資金繰り表と改善策をもとに数値で示してください。「なんとかお願いします」では、金融機関は判断できません。数字で説明できる社長だけが、交渉のテーブルにつけるのです。
借換えで返済負担を平準化する
借換えとは、既存の借入を新たな借入で返済し、返済期間や条件を組み直す方法です。
複数の借入をまとめて返済期間を延ばすことで、毎月の返済額を抑えられる場合があります。
ただし、返済期間が延びる分、総返済額や利息の負担が増えることがあります。「月々が楽になるから良い」という判断は危険です。
判断基準は、月々の資金効果と将来の負担を比べることです。借換えで生まれた余裕を、固定費の削減や在庫の適正化など構造の改善に使えるなら、有効な手段になります。一方、余裕が生まれた分だけ経費を緩めてしまえば、将来はより大きな借入残高を抱えることになります。
つまり、借換えは資金繰りを立て直すための時間を確保する手段であって、それ自体が解決策ではないということです。
リスケジュールを相談する
リスケジュールとは、金融機関に一定期間、元本返済の減額や猶予を認めてもらう方法です。返済負担を一時的に軽くし、その間に収益や資金の構造を立て直す時間を確保できます。
相談の際には、経営改善計画の提出を求められることが多いです。求められない場合でも、経営改善計画と資金繰り表は用意しておいてください。「返済を待ってほしい」だけでは、金融機関は再建の見込みを判断できないからです。
一方で、リスケジュールを実施している間は、新規融資を受けにくくなる場合があります。つまり、リスケジュールは「時間を買う」手段であって、資金不足の解決策そのものではないということです。
猶予された期間に何もしなければ、猶予が終わったときに同じ問題が、より大きな形で戻ってきます。計画どおりに改善を進め、その進捗を定期的に報告する姿勢が、金融機関からの信頼の回復につながるのです。
同族会社が見落としやすい資金流出を見直す
同族会社では、損益計算書に表れにくい形で資金が流出していることがあります。そして、親族や先代との関係から、見直しの判断が感情や慣習で止まりやすいのが実態です。
「身内のことだから、数字の話はしにくい」。そのお気持ちは理解できます。しかし、ここに手をつけない限り、資金繰りの改善は途中で止まります。
社内だけで話し合うと、どうしても「誰が悪いのか」という対立を招きやすくなります。第三者が数字をもとに状況を示すと、感情ではなく事実で話ができるため、合意形成が進みやすくなります。
役員貸付金と公私混同の支出
社長や親族への貸付金が年々膨らんでいる場合は、注意が必要です。回収の見通しが立たない貸付金は、会社の資金を外へ出したまま戻らない状態です。
貸借対照表のうえでは資産として計上されていても、その現金は支払いに使えません。資金繰りの観点では、その分の資金が会社から消えているのと同じです。
さらに、金融機関によっては、役員貸付金を回収の難しい資産とみなし、実質的な財務内容を評価する際に差し引いて考えることがあります。融資審査で評価を下げる要因となる可能性もあります。
親族の個人的な支出が会社の経費に紛れ込んでいる場合も同様です。これらは会社の資金を削るだけでなく、決算書の信頼性そのものを損ないます。
判断基準は、「この支出は会社の事業に必要か」の一点です。そこに当てはまらない支出は、金額の大小にかかわらず整理の対象です。
役員報酬と親族給与
役員報酬や親族給与が、業務実態と会社の資金状況に見合った水準かを確認してください。
業務実態に見合わない報酬や給与は、毎月確実に資金を外へ出し続けます。資金繰りが厳しい局面で、これを「昔から払っているから」と続けるのは、正しい判断ではありません。
資金繰りが厳しい局面では、社長自身の報酬の見直しも選択肢の一つです。社長が自ら報酬を見直す姿勢を示すことは、金融機関や社員に対して、改善への本気度を伝えることにもなります。
ただし、期の途中で変更する場合は、定期同額給与のルールに注意が必要です。認められた改定事由に該当しない変更では、変更前後の差額にあたる部分が損金に算入されない場合があります。変更の時期と方法は、事前に顧問税理士と確認してください。
節税目的の支出と先代からの慣習
決算前の設備購入や保険加入など、節税目的の支出が手元資金を削っていないかを確認してください。
「節税すれば得をする」。実は逆なのです。100万円の利益が出た場合、税率30%なら税金30万円を払っても、会社には70万円が残ります。ところが節税のために100万円すべてを使えば、税金は0円になりますが、会社に残るお金も0円です。税額が減っても、それ以上に現金が出ていけば、資金繰りは苦しくなります。
節税はコストではなく投資判断です。その支出が、節税効果とは関係なく事業に必要かどうかで判断してください。
また、先代から続く取引や支払いの慣習、会社名義で保有し続けている資産も、見直しの対象です。「昔からそうしている」という理由だけで続いている支出がないか、一度棚卸しすることが必要です。
どこから見直すべきか迷う場合は、資金の流れを客観的に分析できる専門家に相談し、優先順位を整理したうえで進めてください。
初めての方へ https://www.yumerea.co.jp/beginner
資金繰りが厳しいときに避けるべきこと
資金繰りが苦しい局面では、「とにかく今月を乗り切りたい」という気持ちが先に立ちます。しかし、目先の支払いを乗り切ろうとした判断が、状況をさらに悪化させることがあります。
財務コンサルタントとして1,300社以上を見てきた経験から言えば、資金繰りを本当に破綻させるのは、最初の資金不足ではなく、その後の誤った対応です。ここでは、とくに避けたい4つの対応を紹介します。
高金利の借入や短期の資金調達に頼り続ける
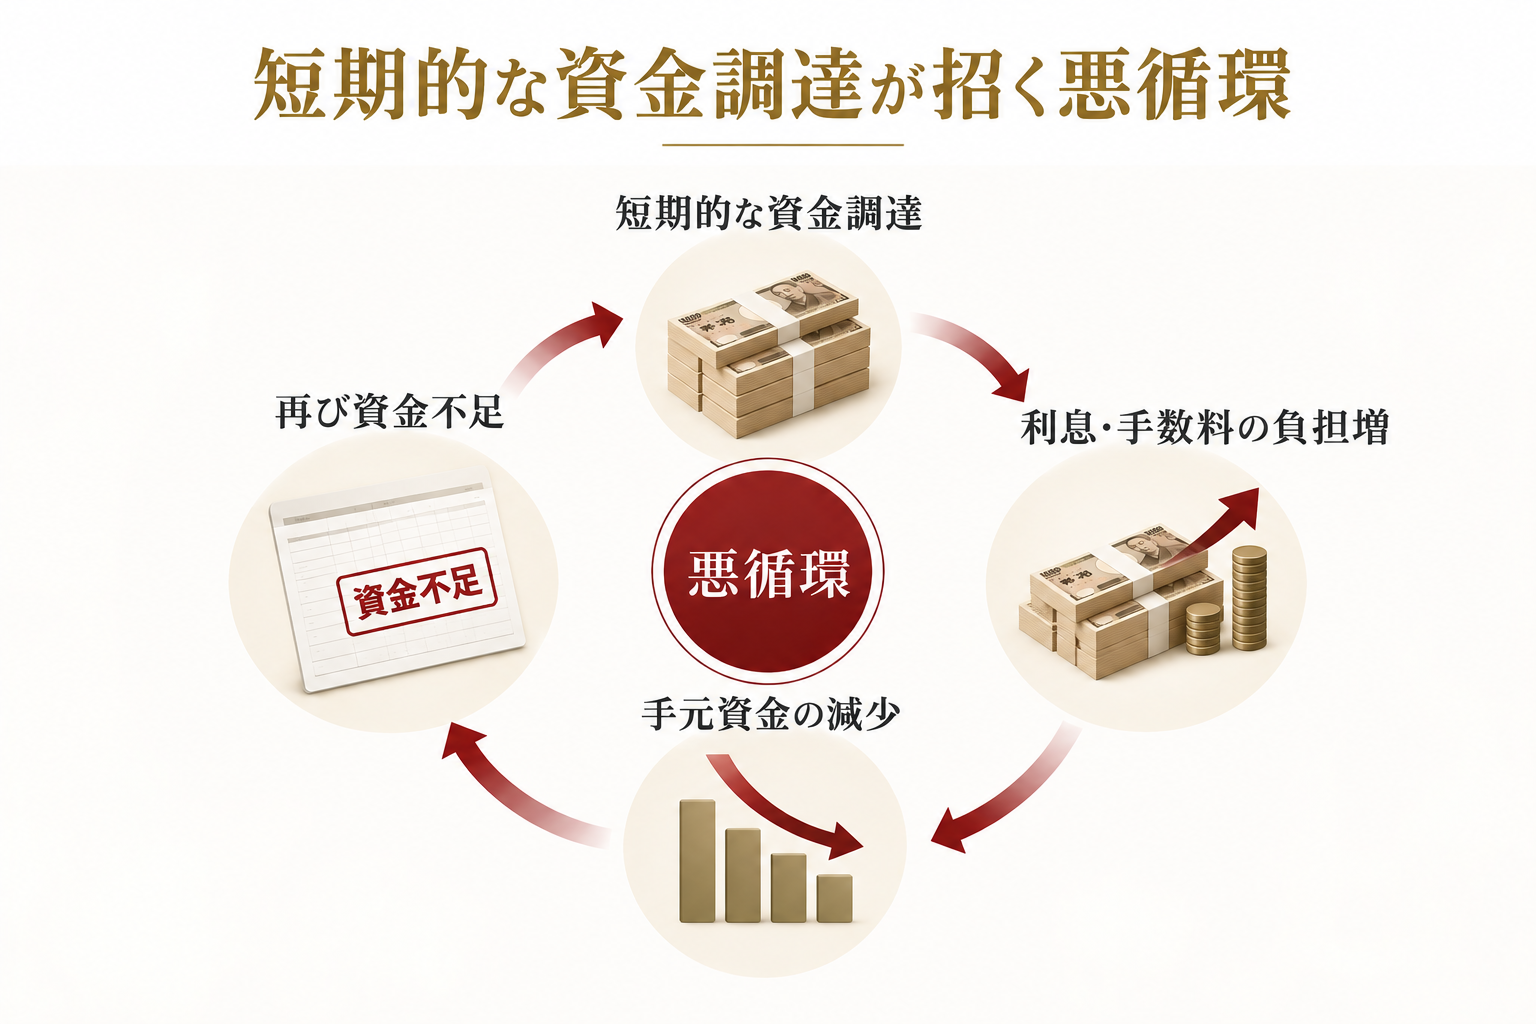
高金利の借入は、利息の負担が資金繰りをさらに圧迫する原因となります。資金が足りないから借りたのに、その利息でまた資金が足りなくなる。これは借入依存の典型パターンです。
ファクタリングも同様です。売掛金を期日前に現金化できる一方で、手数料が差し引かれるため、受け取れる金額は売掛金より少なくなります。
緊急時の一時的な手段にはなり得ます。しかし、繰り返し利用すると、本来得られるはずの資金が目減りし続けます。
「今を乗り切れば何とかなる」。これは間違った考え方です。短期の資金調達は、資金不足の原因を解消するものではありません。入出金のずれ、固定費、返済負担という構造を変えない限り、翌月も同じ状況がやってきます。
判断基準は、その調達を根本的な改善と切り分けて考えられているかどうかです。「つなぎ」として使いながら構造の改善を進めているのか、それとも調達そのものが目的になっているのか。後者であれば、資金繰りはさらに悪化します。
税金や社会保険料の納付を後回しにする
資金が足りないとき、取引先への支払いを優先して、税金や社会保険料の納付を後回しにする社長がいます。取引先との関係を守りたいというお気持ちは理解できますが、これは避けるべき判断です。
納付を遅らせると、延滞税や延滞金が加算され、負担がかえって大きくなります。さらに滞納が続くと督促を受け、最終的には預金や売掛金などの財産が差し押さえられる可能性があります。
特に深刻なのが、売掛金の差押えです。売掛金が差し押さえられると取引先にも事情が知られ、信用の低下につながります。守ろうとした取引先との関係を、かえって損なう結果になるのです。
あえて申し上げます。納付が難しい場合は、滞納する前に税務署や年金事務所へ相談してください。一定の要件を満たせば、納付の猶予などの制度を利用できる場合があります。
判断基準は、「滞納してから」ではなく「滞納する前に」動くことです。資金繰り表で納税月の残高を事前に把握していれば、相談の時期を逃すことはありません。
決算書の数字を実態より良く見せる
「赤字の決算書では融資を受けられない」。そう考えて、売上の前倒し計上や在庫の水増しで決算書を良く見せようとする会社があります。
率直に申し上げます。これは会社を守る判断ではなく、会社を追い込む判断です。粉飾は、発覚した時点で金融機関からの信用を大きく損ないます。
金融機関は、決算書を複数期にわたって比較しています。売上や売掛金、在庫の推移に不自然な動きがあれば、見抜かれやすいのです。
さらに見落とされがちですが、実態と異なる数字では、社長自身も会社の状態を正しく判断できなくなります。本当は資金が足りないのに、帳簿上は利益が出ている。この状態で経営判断をすれば、手を打つべき時期を確実に見誤ります。
正確な数字をもとに改善策を示すことが、結果として金融機関との交渉を有利に進める材料になります。金融機関が評価するのは、数字の見栄えではなく、実態を把握し改善できる社長の姿勢なのです。
社長ひとりで抱え込み相談を先送りにする
資金繰りの悩みは、社内で共有しにくいものです。社員に不安を与えたくない、弱みを見せたくない。同族会社では、先代や親族への遠慮から、打ち明けるのが遅れることも少なくありません。
しかし、相談が遅れるほど、打てる手は限られていきます。資金に余裕があるうちなら、返済条件の見直しや経費削減など、複数の選択肢を比べることができます。資金が尽きる直前になってからでは、選べる手段は一気に狭まります。
「もう少し自分で何とかしてから相談しよう」。この判断が、もっとも多くの選択肢を失わせます。
もう一つ大切なのが、相談先の専門分野を確認することです。顧問税理士は税務の専門家であり、資金繰りの改善や金融機関との交渉をどこまで支援できるかは、事務所によって異なります。税金の計算と、会社にお金を残す仕組みづくりは、別の専門領域です。
判断基準は、「誰に相談するか」を、相談したい内容から逆算して決めることです。
資金繰りの悩みから抜け出すならユメリアコンサルティングにご相談ください
ここまで、資金繰りが厳しくなる原因と、今すぐやるべきこと・避けるべきことを解説してきました。
しかし、目の前の対策を打つだけでは、資金繰りの悩みから本当の意味で抜け出すことはできません。求められるのは、社長自身が会社のお金を管理する力を持つことです。ここでは、財務の視点を持つ意味と、その仕組みづくりの方法を紹介します。
資金繰りが厳しい会社に足りないのは財務の視点
資金繰りに悩み続ける社長と、悩みから解放された社長。その違いは、売上の規模でも業種でもありません。財務の視点を持っているかどうかにあります。
当社では、この2つを「ガラス財務」と「ダイヤモンド財務」と呼んでいます。
- 「ガラス財務」の社長:売上至上主義のまま、場当たり的な資金繰りを続けます。資金が足りなくなると慌てて借入を繰り返します。その結果、借入残高が増え、銀行からの評価も下がっていきます
- 「ダイヤモンド財務」の社長:財務の視点で計画的に資金を管理します。資金が細る時期を事前に把握し、手を打つ順序を決め、銀行とも良好な関係を築いています
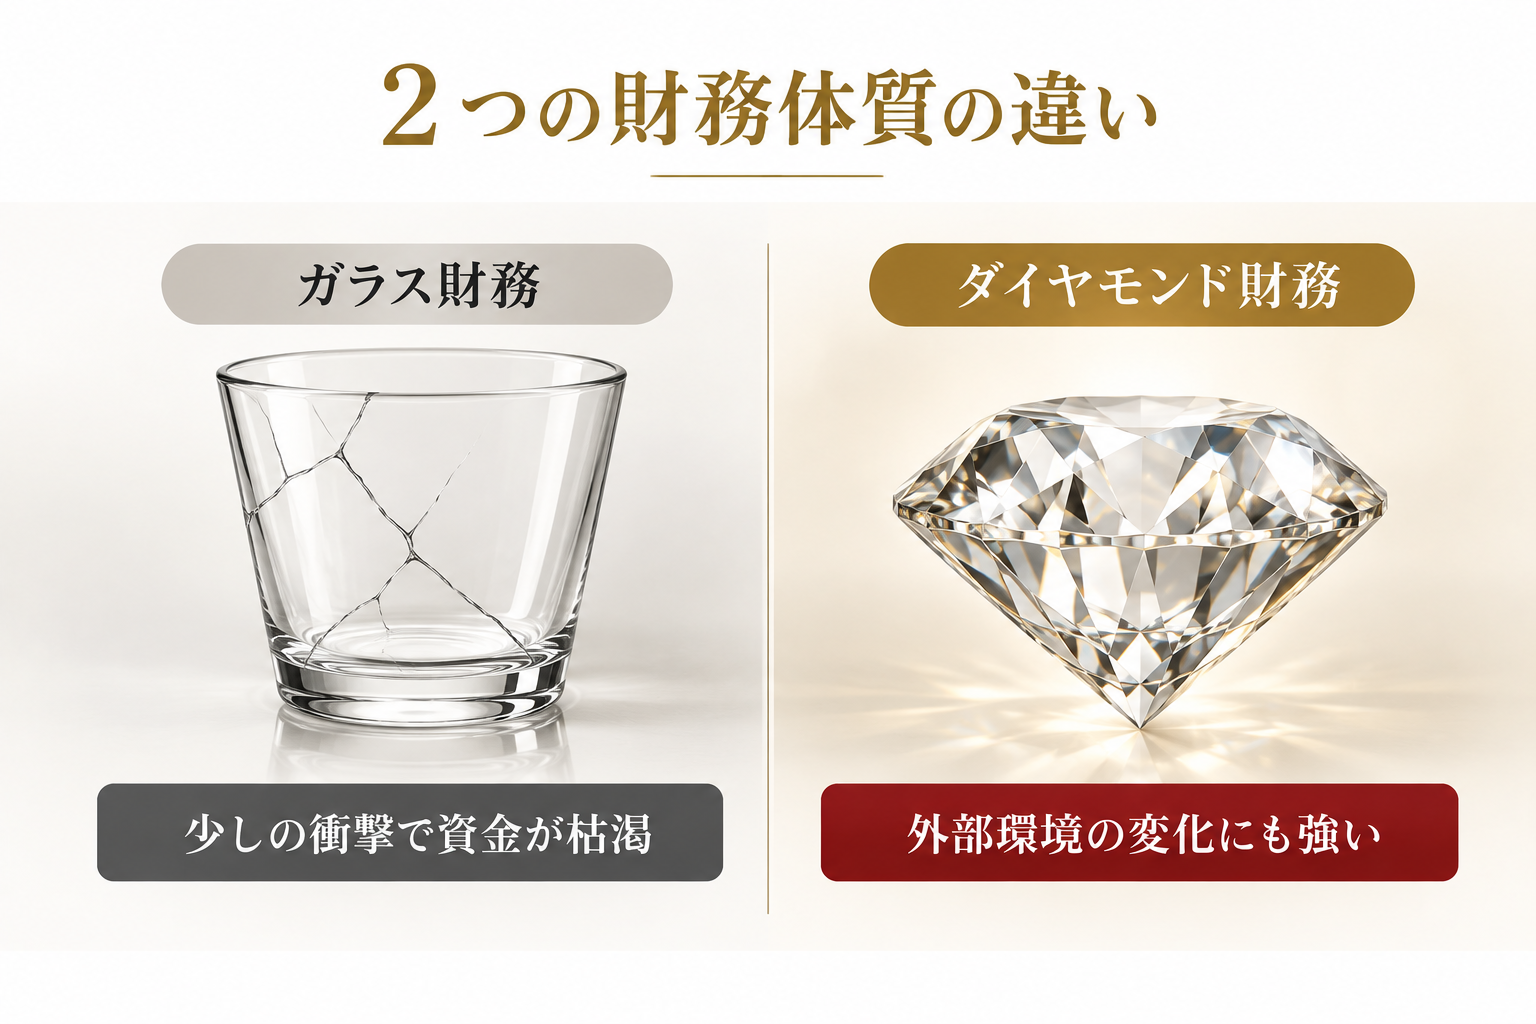
同じ売上規模、同じ業種でも、この違いによって、手元資金に余裕がある会社と、毎月の返済に追われる会社に分かれていくのです。
ただし、率直に申し上げます。原因の特定から改善の優先順位の判断までを、社長ひとりで進めるには限界があります。自社の数字を客観的に見ることは、当事者であるほど難しいからです。
社長と会社にお金が残る仕組みを「ダイヤモンド財務®」でつくる
社長の仕事は、目の前の支払いを乗り切ることではありません。強く永く続く会社をつくることです。
社長、あなたはどのような会社を、次の世代へ引き継ぎたいですか? 毎月の資金繰りに追われる会社でしょうか。それとも、手元資金に余裕があり、後継者が安心して新しい挑戦に踏み出せる会社でしょうか。
ユメリアコンサルティングは、同族会社のオーナー社長・2代目社長を専門とする財務コンサルティング機関です。社長と会社にお金が残る仕組みづくり「ダイヤモンド財務®」を通じて、資金繰り表による現状把握から、入出金・在庫・経費・返済計画の見直し、金融機関との関係づくり、そして同族会社特有の資金流出の整理まで、財務の視点で一貫して支援しています。
親族や先代との関係から社内では進めにくい見直しも、第三者として数字をもとに整理することで、合意形成を後押しします。
資金繰りの悩みを根本から解決したい社長は、ぜひ一度ご相談ください。
まとめ
資金繰りが厳しい原因は、利益の不足ではなく、資金の動きと資金構造にあります。
入金と支払いのずれ、固定費と借入返済の重さ、そして資金の流れを管理できていない経営体制。この構造を変えない限り、売上を伸ばしても、借入を増やしても、資金繰りの苦しさは繰り返されます。
改善の第一歩は、資金繰り表で資金が尽きる時期を特定することです。そのうえで、入出金のタイミング、在庫、経費、返済計画、そして同族会社特有の資金流出を、順序立てて見直していく。高金利の調達や納付の後回し、粉飾、そして相談の先送りは、どれほど苦しくても避けてください。
自社だけで進めるのが難しいと感じたら、同族会社専門の財務コンサルティング機関であるユメリアコンサルティングにご相談ください。
ダイヤモンド財務の社長は、財務の視点で資金の流れを設計し、資金繰りの悩みから解放されています。手元資金に余裕があるため、金融機関からの評価も高く、必要なときに好条件で資金を調達し、攻めの経営判断ができます。
ガラス財務の社長は、売上至上主義のまま、通帳残高を見ながら場当たり的な資金繰りを続けます。資金が足りなくなるたびに借入を重ね、借入依存・資金不足・赤字体質の悪循環から抜け出せません。
社長の仕事は、強く永く続く会社づくりをすることです。
あなたは今、社長としてどんな未来をつくりたいですか?
この記事の執筆者:舘野 愛(同族会社専門 ダイヤモンド財務®コンサルタント)